حساب معدل حر للشهرة من الساعات المبللة
حساب الحد الأدنى للمعدل من القدرة الواقعية، ثم فصل الفواتير السنوية عن تحصيل النقدية.
عد للعملاء لا يشترون مباشرة
ويتضمن الجدول الزمني للمجانين المقترحات والإدارة والتعلم وحفظ الكتب والفجوات بين المشاريع. هذه الساعات قد تكون ضرورية بدون أن تظهر على فاتورة العميل. ابتداء من مجموع وقت العمل، ثم تقدير الحصة التي ستدفع للعملاء. تتبع تلك الحصة من مشاريعك الأخيرة حيثما أمكن. فالاتصال بكل ساعة متاحة يمكن أن يجعل الخطة السنوية أسهل من الجدول الزمني الذي يتضمن العمل العادي لإدارة الأعمال التجارية.
تحويل الجدول الزمني إلى طاقة مدفوعة الأجر
أربعون ساعة عمل في الأسبوع 46 أسابيع 1,840 ساعات. At 60% الاستخدام المدفوع الأجر 1,104 ساعات. المفقودين 736 ولم تختفي الساعات؛ فقد حان الوقت لأن تستمر خطة التسعير في دعمها. حاسب السعر يقبل أسابيع العمل، ساعات أسبوعية، ويستخدم بشكل منفصل حتى تتمكن من تغيير افتراض واحد في وقت واحد. وتغير أيام العمل في الأسبوع أرقام التخطيط اليومية، وليس المجموعة السنوية من الساعات التي يمكن فواتيرها.
بناء طابق قائم على التكلفة مع مثال عملي
إدخال هدف سنوي للإيرادات المنزلية 50,000 نفقات الأعمال التجارية 10,000, 46 أسابيع العمل 40 ساعات في الأسبوع 60% الاستخدام، صفر احتياطي وخمسة أيام عمل. الفواتير السنوية المطلوبة 60,000. تقسيم 1,104 ساعات متأخرة 54.35 في الساعة. وهذا الرقم هو حد أدنى للتخطيط في إطار الافتراضات الواردة، وليس معيار سوقي أو دليل على أن العملاء سيدفعون ذلك الثمن لخدمة معينة.
فهم كيفية عمل الاحتياطي الاختياري
والميدان الاحتياطي هو افتراض ميزنة مدخل على أساس الربح بعد نفقات الأعمال. على سبيل المثال، هدف العودة إلى البيت 60,000 مع 25% الاحتياطي 80,000 قبل ذلك الاحتياطي. مضاف 12,000 تصبح المصروفات وفواتير سنوية 92,000. ويختلف هذا المبلغ الإجمالي عن إضافة 25% إلى هدف العودة للمنزل. كما أنه ليس حسابا ضريبيا محددا حسب الولاية القضائية: فالمعدلات التدريجية، والاقتطاعات، وضريبة المبيعات، والظروف الشخصية تتطلب تقييما منفصلا.
استخدام اختبار الضغط قبل رفع هدف الإيرادات
(أ) إبقاء هدف فواتير شركة 60,000 من المثال الأول وتخفيض الاستخدام إلى 40%. وتصبح القدرة الشرائية 736 ساعة ويرتفع الحد الأدنى إلى حوالي 81.52 في الساعة. ويتوقف الدخل المطلوب نفسه الآن على بيع ساعات أقل بسعر أعلى. مقارنة ذلك السيناريو مع خط الأنابيب الفعلي الخاص بك، وطول المشاريع وعملية البيع. وقد يكشف افتراض الاستخدام المتحفظ عن وجود مشكلة تتعلق بالقدرات أو تحديد المواقع يمكن أن يختفي تغيير هدف الدخل وحده.
| الاستهلاك | 60% | 40% |
|---|---|---|
| ساعات العمل: 46 × 40 | 1,840 | 1,840 |
| ساعات متأخرة | 1,104 | 736 |
| الفواتير السنوية المطلوبة | 60,000 | 60,000 |
| الطابق السفلي (المدور) | 54.35 | 81.52 |
احتياطي صفر في كلتا السيناريوهات. هذا هو الحد الأدنى للتخطيط وليس سعر السوق.
ربط فاتورة المشاريع بتوقيت التحصيل
خطة الفواتير السنوية لا تخبرك عندما يدفع الزبائن. وبالنسبة لمشروع 10,000 الذي يوجد به ودائع من طراز 30%، يترك حاسب المعالم علامة 7,000 لتخصيصها. وتنتج الحصة من 40%, 40% and 20% من الرصيد المتبقي مدفوعات من شركة 2,800، 2,800 و 1,400 بعد إيداع 3,000. تأكيد ما يحفز كل معلم وتوقيت السداد على حدة. الجدول الزمني المحسوب ليس اتفاقا موقعا ولا تأكيدا بأن الأموال ستصل في الوقت المحدد.
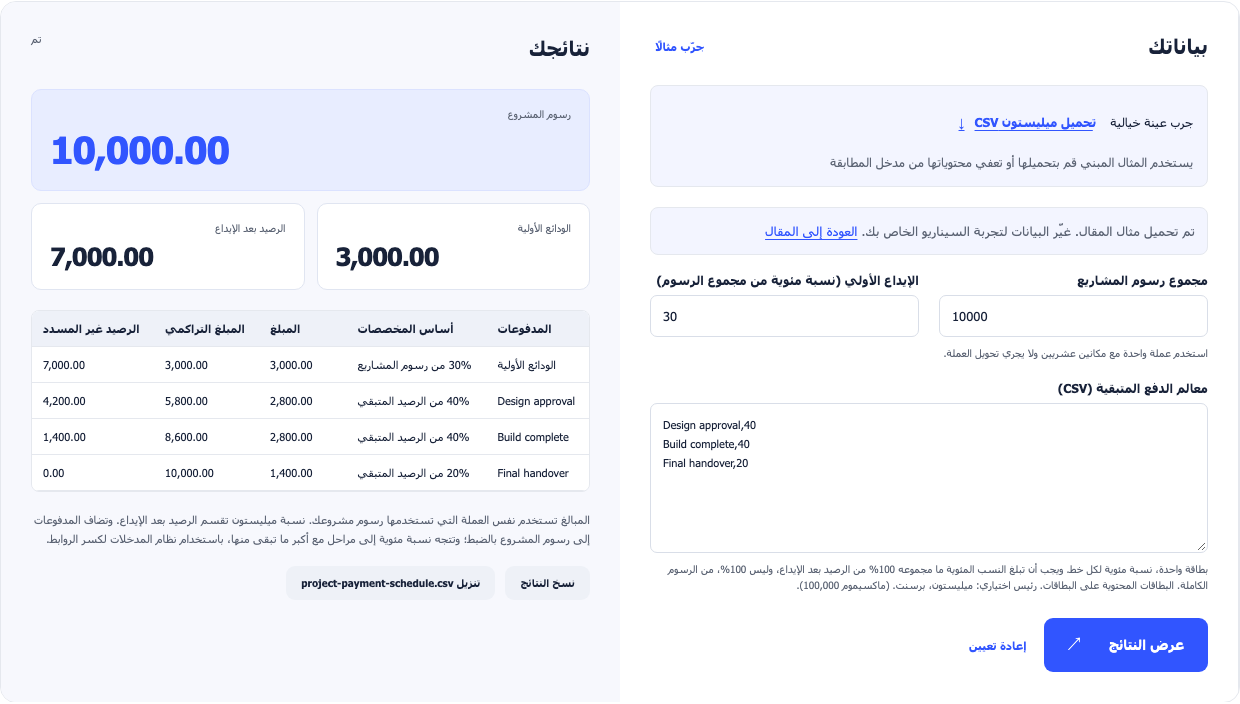
استخدم هذا المثال يفتح مدفوعات المشاريع بهذه المدخلات.
قارن النموذج بالعمل المنجز
في استعراض تخطيطي منتظم، مقارنة ساعات البيع، جمع الإيرادات والنفقات مع الافتراضات التي استخدمتها. :: تجاوزات زمنية منفصلة عن الفواتير غير المسددة والفجوة في خط الأنابيب؛ ويمكن لكل منها أن يدعو إلى استجابة مختلفة. وفيما يتعلق بالمشاريع ذات الأسعار الثابتة، يقدر المعدل الفعال باستخدام ساعات التنفيذ الفعلية مع إبقاء الإدارة واضحة. تحديث النموذج عندما تتغير خدمتك أو عبء العمل. ويمثل الحد الأدنى من السعر مفيدا معونة مستمرة لاتخاذ القرارات، بدلا من رقم واحد ينطبق على كل زبون.