الزيادة على التكلفة وهامش الربح: المعادلات والأمثلة والتسعير
فهم القاسم، وحساب السعر المستهدف، وتحقق من قيمة الخصم بعد التكاليف.
كتابة نطاق التكلفة قبل النسبة المئوية
ابدأ بالجملة التي توضح التكلفة التي تعنيها في حسابك. وقد يكون سعر المورّد، أو تكلفة المنتج المسلّم، أو كلّ تكلفة متغيّرة لإكمال البيع. وتنتج هذه التعاريف نتائج مختلفة حتى عندما يكون سعر البيع متطابقا. سجل عناصر التكلفة بجانب الرقم حتى يستطيع زميل استنساخه. ومن الصعب مقارنة النسبة المئوية التي لا يوجد فيها قاسمها ونطاق التكلفة بمنتج آخر أو بتقرير آخر.
القاسم يصنع الفرق
شراء بند 40 وبيعها 60. المبلغ المتبقي قبل النفقات الأخرى 20. تقسيم المبلغ حسب التكلفة: 20 مقسمة 40 هو 50%. (مارجين) يقسمها ببيع السعر 20 مقسمة 60 حول 33.33%. وكلا الوصفين يمكن أن يكون صحيحا للبيع نفسه. يبدأ الكونفوسيون عندما يستخدم قرار السعر حساباً واحداً لكن تقرير الأعمال يسميه باسم آخر
العمل بالعكس من الهامش الذي تحتاجه
بالنسبة للهمش المستهدف الذي يُعبر عنه كمتر عشري، يساوي السعر تكلفة مقسوماً على هامش مطروح. وبكلفة 40 وهامش مستهدف من طراز 50%، يبلغ السعر 80. وهذا يخلق 40 من الأرباح النموذجية، وهامش 50%، وعلامة 100%. يمكنك أن تدخل التكلفة 40، السعر الحالي 60 والهامش 50 في حساب هامش الربح لرؤية المقارنة الحالية والسعر المطلوب معا.
| القياس | بيع 60 | البيع بسعر 80 |
|---|---|---|
| التكلفة | 40 | 40 |
| المبلغ المتبقى قبل النفقات الأخرى | 20 | 40 |
| قياس التكلفة | 50% | 100% |
| تزوج من بيع السعر | 33.33% | 50% |
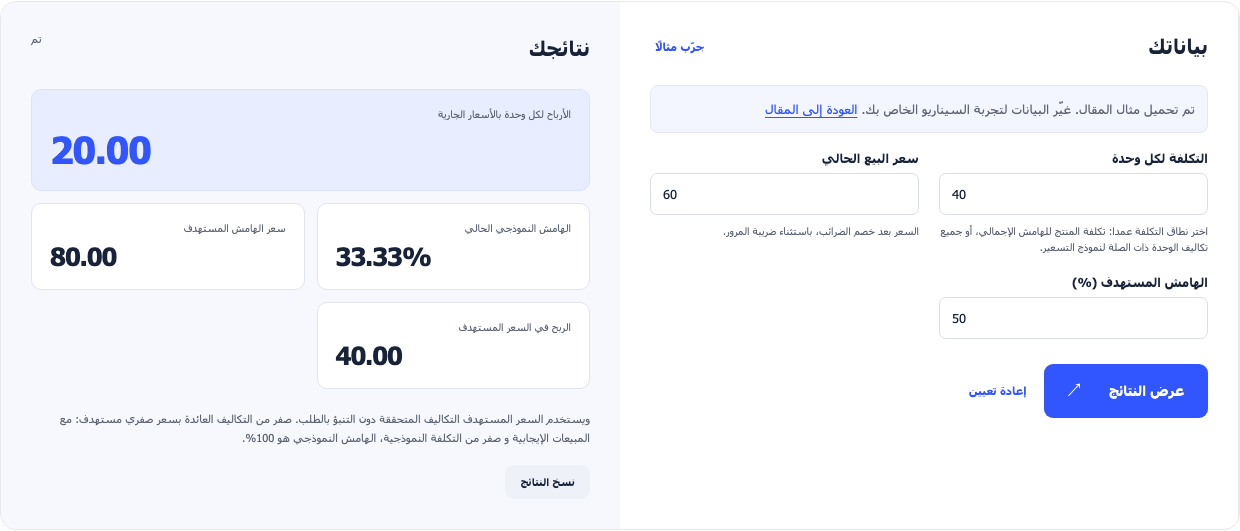
استخدم هذا المثال يفتح هامش الربح والميزة المستهدفة بهذه المدخلات.
الخصم يغير المبلغ المتبقي بسرعة
تخفيض السعر من 60 إلى 54 بينما تبقى التكلفة في 40. الإيرادات لكل وحدة 10% لكن المبلغ المتبقي يسقط من 20 إلى 14 a 30% التخفيض. المحافظة على الاحتياجات الأصلية من المساهمات 42.86% المزيد من الوحدات في إطار هذه الافتراضات. For 100 الوحدات الأصلية، أصغر هدف لاستعادة الوحدة هو 143. هذا شرط حسابي وليس دليلاً على أن الزبائن سيشترون الوحدات الإضافية.
الاستمرار في تغيير الرسوم خارج طريق مختصر ثابت التكلفة
(أ) رسم دفع يحسب كنسبة مئوية من التغيرات في الأسعار عند تغير الأسعار. ويمكن أن يؤدي معاملتها كتكاليف وحدة دون تغيير إلى تشويه السعر المستهدف أو نتيجة الترقية. حساب تلك الرسوم لكل سيناريو، أو استخدام أداة هامش المساهمة مع النسبة المئوية المناسبة ومدخلات الرسوم الثابتة. حافظي على ضرائب المرور بعيداً عن الإيرادات المحتفظ بها. إذا غيرت التكاليف المتضمنة بين السيناريوهات، وصف هذا التغيير بدلاً من مقارنة النسب المئوية كما لو كانت النماذج مطابقة.
انظر خلف منتج واحد
بالنسبة لمجموعة، تضاف المكونات والتكاليف الفعلية قبل تقييم سعر بيعها المشترك. ويمكن لأي بند مربح أن يدعم بنداً مكلفاً، في حين أن التعبئة الإضافية أو التسليم يمكن أن يستهلك الادخار الظاهر. قارن الحزمة بالمشتري البديل الذي تتوقعه من الزبائن. ولا تثبت القيمة النظامية الأكبر حجماً في حد ذاتها زيادة المساهمة، ولا تحدد النسبة المئوية للتحسين ما إذا كانت قدرة المخزون أو الوفاء قادرة على دعم العرض.
تحويل الحساب إلى استعراض للأسعار
الاحتفاظ بسجل سيناريو قصير يتضمن نطاق التكلفة، والسعر العادي، والسعر المقترح، ومساهمة الوحدة، والحجم اللازم للحفاظ على خط الأساس. قارن هذا الحجم بمبيعاتك وقدراتك السابقة. التحقق مما إذا كان السعر لا يزال يدعم النفقات العامة الثابتة بعد التكاليف المتغيرة. ويمكن للمحاسب أن يجعل هذه الافتراضات متسقة، ولكن الطلب، ووضع المنافسين، واستعداد العملاء للدفع تظل مسائل منفصلة. يمكنك مراجعة السجل عندما تتغير التكاليف أو تصميم الترقية. تعيين شخص للتحقق من نتائج الترقية الفعلية مقابل خط الأساس هذا.