Berechnen Sie einen freiberuflichen Stundensatz aus Billable Hours
Berechnen Sie eine Zinsuntergrenze aus realistischer Kapazität und trennen Sie die jährliche Abrechnung von der Bargeldeinziehung.
Zählen Sie die Arbeit, die Kunden nicht direkt kaufen
Der Kalender eines Freelancers umfasst Vorschläge, Verwaltung, Lernen, Buchhaltung und Lücken zwischen Projekten. Diese Stunden können notwendig sein, ohne auf einer Kundenrechnung zu erscheinen. Beginnen Sie mit der Gesamtarbeitszeit und schätzen Sie dann den Anteil, der für die Kundenarbeit bezahlt wird. Verfolgen Sie diese Freigabe aus Ihren eigenen letzten Projekten, wenn möglich. Wenn Sie jede verfügbare Stunde abrechenbar nennen, ist der Jahresplan leichter zu erreichen als ein Zeitplan, der die normale Arbeit eines Unternehmens enthält.
Übersetzen des Kalenders in bezahlte Kapazität
Vierzig Arbeitsstunden pro Woche für 46 Wochen ergeben 1,840 Stunden. Bei 60% abrechenbarer Auslastung beträgt die bezahlte Kapazität 1,104 Stunden. Die fehlenden 736 Stunden sind nicht verschwunden; Sie sind Zeit, die der Preisplan noch unterstützen muss. Der Ratenrechner akzeptiert Arbeitswochen, Wochenstunden und Auslastung separat, so dass Sie eine Annahme nach der anderen ändern können. Arbeitstage pro Woche ändern die täglichen Planungszahlen, nicht den jährlichen Pool an abrechenbaren Stunden.
Bauen Sie eine kostenbasierte Etage mit einem bearbeiteten Beispiel
Ein jährliches Take-Home-Einkommensziel von 50,000 Geschäftskosten von 10,000, 46 Wochenarbeitszeit, 40 Stunden pro Woche, 60% Auslastung, Nullreserve und fünf Arbeitstage. Erforderliche jährliche Abrechnung ist 60,000. Teilen durch 1,104 abrechenbare Stunden gibt über 54.35 pro Stunde. Diese Zahl ist eine Planungshalle unter den eingegebenen Annahmen, keine Marktbenchmark oder Beweise dafür, dass Kunden diesen Preis für eine bestimmte Dienstleistung zahlen werden.
Verstehen Sie, wie die optionale Reserve funktioniert
Das Reservefeld ist eine eingegebene Budgetierung Annahme auf Gewinn nach Geschäftsausgaben. Zum Beispiel erfordert ein Take-Home-Ziel von 60,000 mit einer Reserve von 25% 80,000 vor dieser Reserve. Hinzufügen von 12,000 der Ausgaben und jährliche Abrechnung wird 92,000. Dieses Brutto-Up unterscheidet sich von der Addition von 25% zum Take-Home-Ziel. Es ist auch keine jurisdiktionsspezifische Steuerberechnung: progressive Sätze, Abzüge, Umsatzsteuer und persönliche Umstände erfordern eine separate Bewertung.
Stresstest-Nutzung vor Erhöhung des Einkommensziels
Behalten Sie das 60,000-Abrechnungsziel aus dem ersten Beispiel und reduzieren Sie die Auslastung auf 40%. Die abrechenbare Kapazität wird 736 Stunden und der Boden steigt auf etwa 81.52 pro Stunde an. Das gleiche gewünschte Einkommen hängt jetzt davon ab, weniger Stunden zu einem höheren Preis zu verkaufen. Vergleichen Sie dieses Szenario mit Ihrer tatsächlichen Pipeline, Projektlängen und Ihrem Verkaufsprozess. Eine konservative Nutzungsannahme kann ein Kapazitäts- oder Positionierungsproblem aufdecken, das allein durch eine Änderung des Einkommensziels verborgen bleiben würde.
| Annahme | 60% bezahlbar | 40% bezahlbar |
|---|---|---|
| Arbeitszeit: 46 × 40 | 1.840 | 1.840 |
| Anrechenbare Stunden | 1.104 | 736 |
| Erforderliche jährliche Abrechnung | 60.000 | 60.000 |
| Stündliche Etage (abgerundet) | 54,35 | 81,52 |
Null Reserve in beiden Szenarien. Dies ist ein Planungsboden, kein Marktpreis.
Verbinden Sie die Projektabrechnung mit dem Collection Timing
Ein jährlicher Abrechnungsplan sagt Ihnen nicht, wann Kunden zahlen. Für ein 10,000-Projekt mit einer Einzahlung von 30% lässt der Meilensteinrechner 7,000 zuweisen. Aktien von 40%, 40% und 20% dieses verbleibenden Restbetrags erzeugen Zahlungen von 2,800, 2,800 und 1,400 nach der 3,000-Einlage. Bestätigen Sie, was jeden Meilenstein auslöst, und das Zahlungsdatum separat. Ein berechneter Zeitplan ist weder eine unterzeichnete Vereinbarung noch eine Bestätigung, dass das Geld pünktlich ankommt.
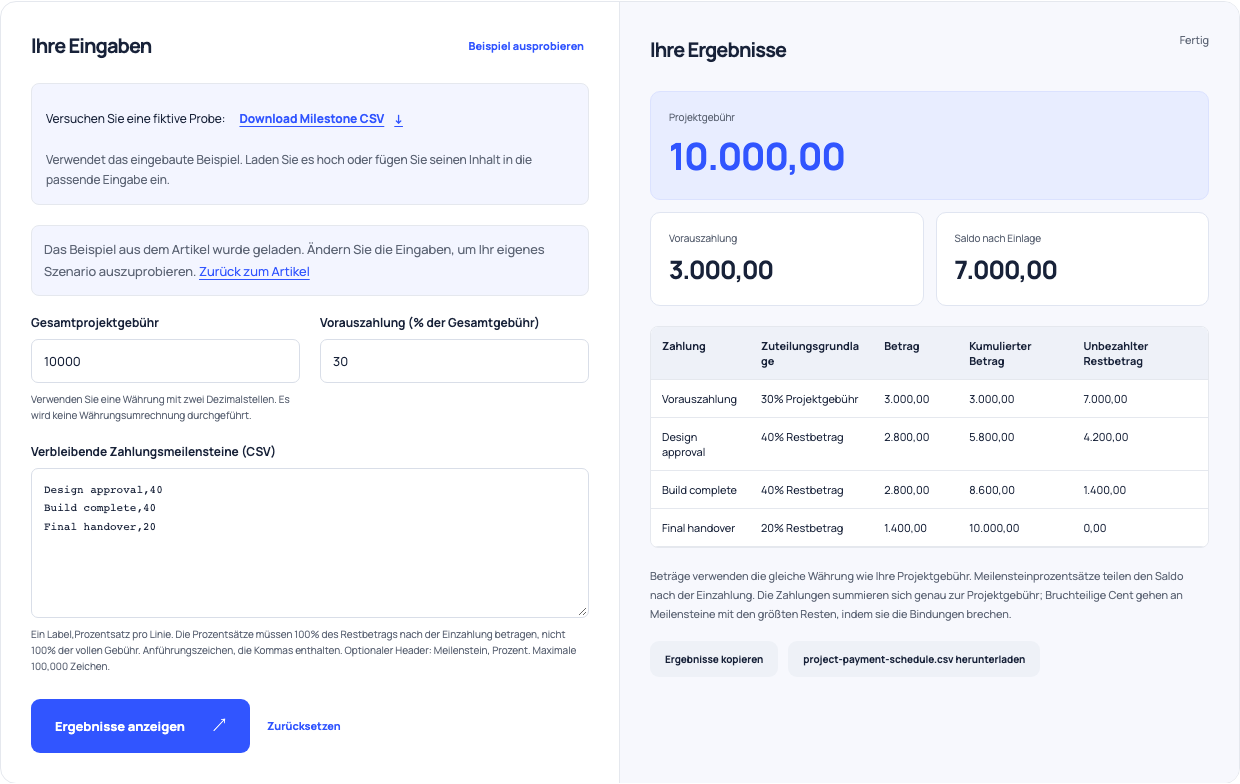
Verwenden Sie dieses Beispiel Öffnet Projektzahlungen mit diesen Eingaben.
Überprüfen Sie das Modell gegen abgeschlossene Arbeit
Vergleichen Sie bei einer regelmäßigen Planungsüberprüfung die verkauften Stunden, die Einnahmen und Ausgaben mit den von Ihnen verwendeten Annahmen. Getrennte Zeitüberschreitungen von unbezahlten Rechnungen und von einer Pipelinelücke; jede kann eine andere Antwort erfordern. Bei Festpreisprojekten schätzen Sie die effektive Rate anhand der tatsächlichen Lieferstunden, während Sie die Verwaltung sichtbar halten. Aktualisieren Sie das Modell, wenn sich Ihr Dienst oder Ihre Arbeitslast ändert. Eine nützliche Zinsuntergrenze ist eine laufende Entscheidungshilfe und keine einmalige Zahl, die für jeden Kunden gilt.