المجرى النقدي وأثر التوظيف: حساب الحرق ومقارنة السيناريوهات
بناء خط أساس للمدارج النقدية، وإضافة المرتبات وتكاليف التوظيف لمرة واحدة في الوقت المناسب، والتمييز بين تقدير الحرق المستمر والتوقعات النقدية المؤرخة.
استخدام النقدية المتاحة والحركات النقدية الفعلية
والمسار النقدي يقارن النقدية المتاحة بالمعدل الذي تنفق فيه الأعمال النقدية أكثر مما تتلقاه. ابدأ بالمال الذي يمكنك استخدامه في الواقع، باستثناء الأرصدة المقيدة لغرض آخر. إدخال المبالغ المستحقة الدفع والمدفوعات بدلاً من رسوم حساب الفواتير وغير النقدية. ولا يزال مشروع مربح يمكن أن يخلق ثغرة نقدية إذا وصل الدفع بعد كشوف المرتبات. ويفترض حاسب المدرج نمطاً شهرياً غير محسوس، حيث ينتقل النقد بالتساوي إلى كل شهر. معالجة ذلك كخط أساس لمقارنة السيناريوهات، ثم استخدام تنبؤ تاريخي عندما يتعلق توقيت السداد بالقرار.
وضع خط أساس مدته عشرة أشهر
المبلغ المتاح المقترح 150,000 المبالغ النقدية الشهرية 25,000 المصروفات النقدية الشهرية 40,000. الحرق الصافي 15,000 في الشهر، تعطي عشرة أشهر من الهروب. إدخال إسقاط لمدة اثني عشر شهرا في حساب المدرج النقدي والرصيد النهائي النموذجي سلبي 30,000. ويصف هذا الرقم السلبي عجزا في التمويل إذا استمرت العمليات المفترضة. وليس من الممكن استخدام النقد أو الإذن بإنفاق ما يتجاوز الرصيد المتاح. وفّر خط الأساس هذا قبل إضافة استئجار، لأنه يجعل الأثر التدريجي للقرار واضحا.
| نقطة الإسقاط | النقدية النموذجية |
|---|---|
| ابدأ | 150,000 |
| بعد 5 أشهر | 75,000 |
| بعد 10 أشهر | 0 |
| بعد 12 شهرا | −30,000 العجز في التمويل |
والمبالغ الشهرية المحصلة هي 25,000 ومصروفات 40,000. والتنبؤ السلبي هو وجود فجوة في التمويل.
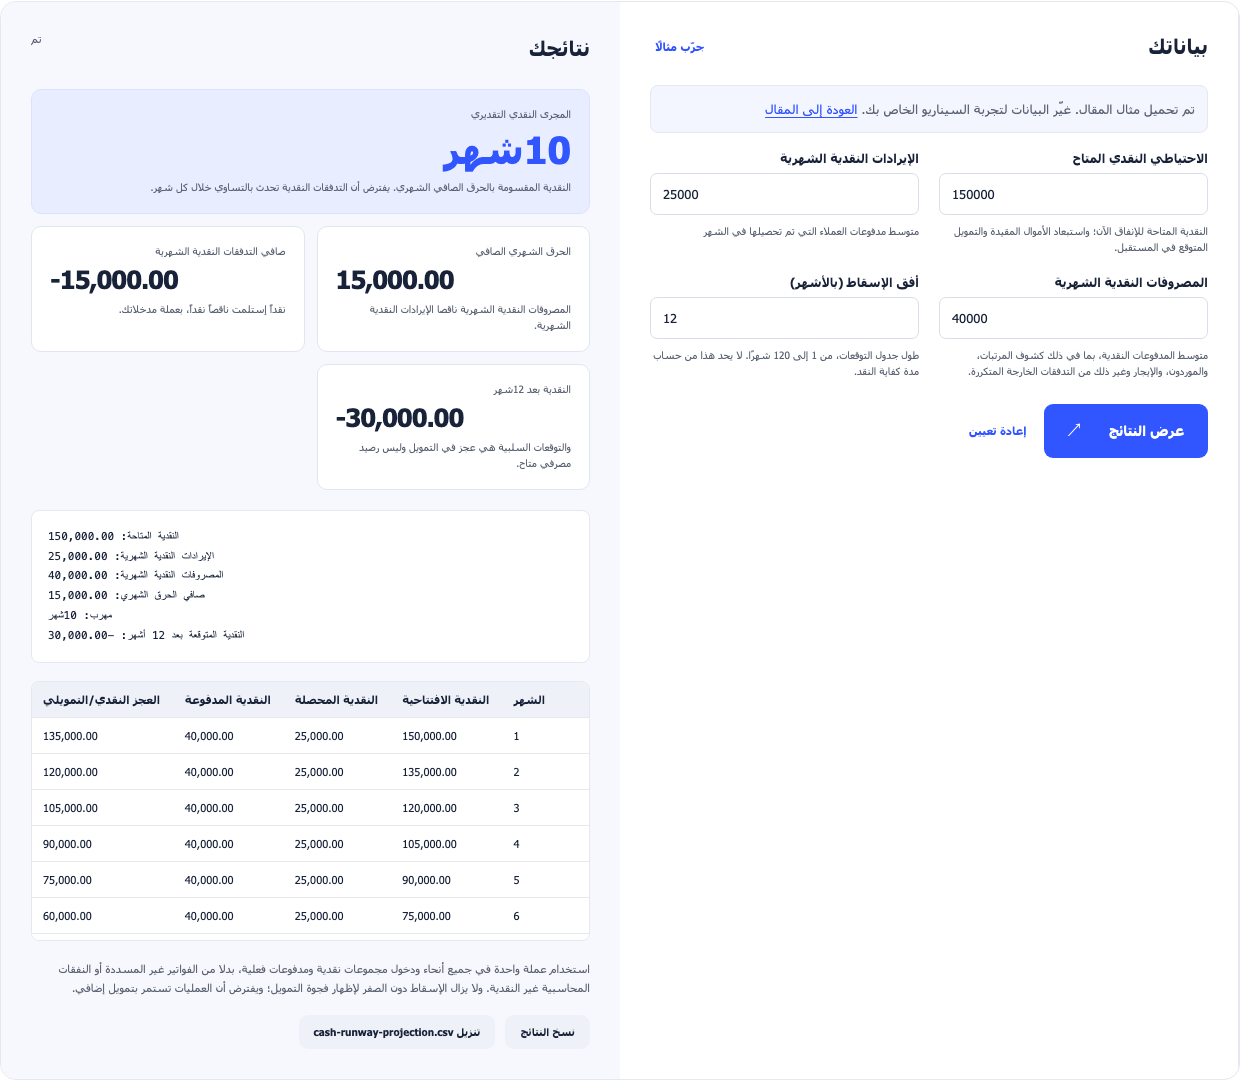
استخدم هذا المثال يفتح برنامج النقد بهذه المدخلات.
مضافا إليه المرتب والمصروفات العامة وشهر البداية
الآن نموذج للإستئجار بدءا من الشهر الرابع مع مرتب سنوي 72,000 بدل تكاليف أرباب العمل 25% تكاليف التوظيف مرة واحدة 7,500. المرتب الشهري المدفوع 7,500. ويطبق عامل حساب الأثر المستخدم نفقات التوظيف في بداية الشهر الرابع والمرتبات من ذلك الشهر فصاعدا. باستخدام نفس خط الأساس النقدي وأفق اثني عشر شهرا، يعود حول 7.33 أشهر من الهروب بدلا من عشرة. الخفض حول 2.67 شهور. إنفاق إضافي نموذجي عبر الأفق 75,000: تسعة أشهر مرتب بالإضافة إلى تهمة التجنيد.
اقرأ الشهر الذي ينفذ فيه المال
وتستهلك الأشهر الثلاثة الأولى من خط الأساس 45,000 مغادره 105,000 في بداية الشهر الرابع. ويقلل التسديد من ذلك إلى 97,500. الحرق الشهري الصافي مع الاستئجار يصبح 22,500 لذا المبلغ المتبقي يدعم 4.33 أشهر أخرى تحت افتراض التدفق المتساوي. ولذلك فإن مجموع المدرجات تقريبا 7.33 شهور. ويمكن أن تؤدي التواريخ الفعلية لكشوف المرتبات والمدفوعات الكبيرة التي يدفعها العملاء إلى انخفاض نقدي في فترة ما بين أشهر سابقة. وقراءة الجدول الزمني كمثال على التوقيت المدخَل، ثم وضع الفواتير والتحصيلات ذات الصلة في تواريخ تقويمية قبل الالتزام بالخطة.
لا تفترض أن الإيجار يدفع لنفسه
وتحتفظ مقارنة التوظيف بمجموعات خط الأساس الثابتة. وقد يغير البائع أو المشغل أو المطور الجديد الإيرادات أو القدرة، ولكن هذا سيناريو منفصل مع توقيته الخاص وأدله. :: كتابة قضية تحصيل متحفظ، وحالة متوقعة، وحالة متأخرة بدلا من إضافة زيادة غير مفسرة في الإيرادات في شهر الاستئجار. وإذا قلل التدريب مؤقتا من الوقت الإنتاجي للموظف الآخر، اعتبر ذلك الأثر التشغيلي أيضا. إبقاء المقارنة بين التكاليف فقط مرئية بحيث لا تخفي استحقاق الإيرادات المقترح الالتزام النقدي الذي يحدث حتى لو وصلت المبيعات المتوقعة متأخرة.
توقيت جمع الاختبارات مع دفع رسوم معالم الإنجاز
في نشاط يعتمد على المشاريع، قد تقلل الدفعة المقدمة النقد المنفق قبل سداد العميل. توزع حاسبة الدفعة المقدمة ومدفوعات المراحل أتعاب المشروع إلى دفعة مقدمة وحصص من الرصيد المتبقي. مخرجاتها جدول دفع، وليست دليلًا على التحصيل من العميل في تلك التواريخ. أدرج مواعيد الاستحقاق المتفق عليها والتأخيرات الواقعية للدفع في توقعك النقدي. يوفّر عقد بقيمة 10,000 مع مقدّم 30% مبلغ 3,000 فقط عند استلامه، بينما توزع المراحل اللاحقة الرصيد المتبقي 7,000. تجنب احتساب قيمة العقد الموقّع كاملةً نقدًا متاحًا.
الحفاظ على النتائج النقدية والاختصارية
إذا كانت التحصيلات الشهرية تساوي المصروفات أو تتجاوزها، فلا توجد نقطة نفاد محددة في حساب يفترض معدل استهلاك ثابتًا للسيولة. لا يثبت ذلك أمانًا ماليًا دائمًا؛ فقد يغيّر شراء استثنائي أو تأخر في التحصيل الوضع. وبالمثل، فإن نتيجة توظيف تشير إلى أن النفاد يقع بعد المدة المختارة تعني فقط أن السيولة لم تنفد خلال نطاق التوقع المحدود. مدّد التوقع إذا كان الالتزام يستمر لمدة أطول. لا تعتبر فترة قصيرة مواتية دليلًا على كفاية السيولة بلا حدود. راجع التجديدات المعروفة ومشتريات المعدات ودفعات التمويل والتغيرات الموسمية خارج الأشهر المعروضة.
تحديد مواعيد اتخاذ القرار قبل الحد النقدي
حوّل السيناريو إلى جدول زمني يتضمن بداية التوظيف، ومواعيد الدفعات الرئيسية، وتواريخ التحصيل المتوقعة، والموعد الذي يجب عنده اتخاذ قرار آخر بشأن التمويل أو الإنفاق. اترك وقتًا للإجراءات التي يحتاجها نشاطك فعليًا، مثل إعادة التفاوض على طلب أو تأمين التمويل؛ وحدد هذه المهلة بحسب الظروف بدلًا من قاعدة عامة. راجع التوقعات عندما تتغير التحصيلات أو التكاليف أو خطط التوظيف. قارن حركة النقد المرصودة بالسيناريو الأساسي المحفوظ حتى تظهر الأخطاء مبكرًا. النتيجة العملية هي عملية اتخاذ قرار ذات مواعيد محددة، تدعمها سيناريوهات متسقة، وليست مجرد رقم لمدة كفاية النقد.