Schulden Snowball vs Avalanche mit einem festen monatlichen Budget
Vergleichen Sie die Rückzahlungsprioritäten mit den gleichen Salden, dem gleichen Budget und festen Mindestannahmen.
Verwenden Sie eine konsistente Schulden Snapshot
Geben Sie jeden Saldo, den nominalen Jahressatz und die Mindestzahlung ab einem übereinstimmenden Zeitpunkt an. Der CSV verwendet Name, Balance, APR, Minimum und benötigt eindeutige Namen. Dieses modell hält minimums festgelegt, bis eine schuld gedeckelte endzahlung, im gegensatz zu vielen echten karten, deren minimums variieren. Es geht nicht von neuen Ausgaben, Gebühren oder Werbepreisänderungen aus. Behalten Sie die Momentaufnahme und diese Einschränkungen mit der Ausgabe, anstatt das Ergebnis als Zeitplan eines Gläubigers zu behandeln.
Reproduzieren Sie die Zwei-Karten-Eingänge
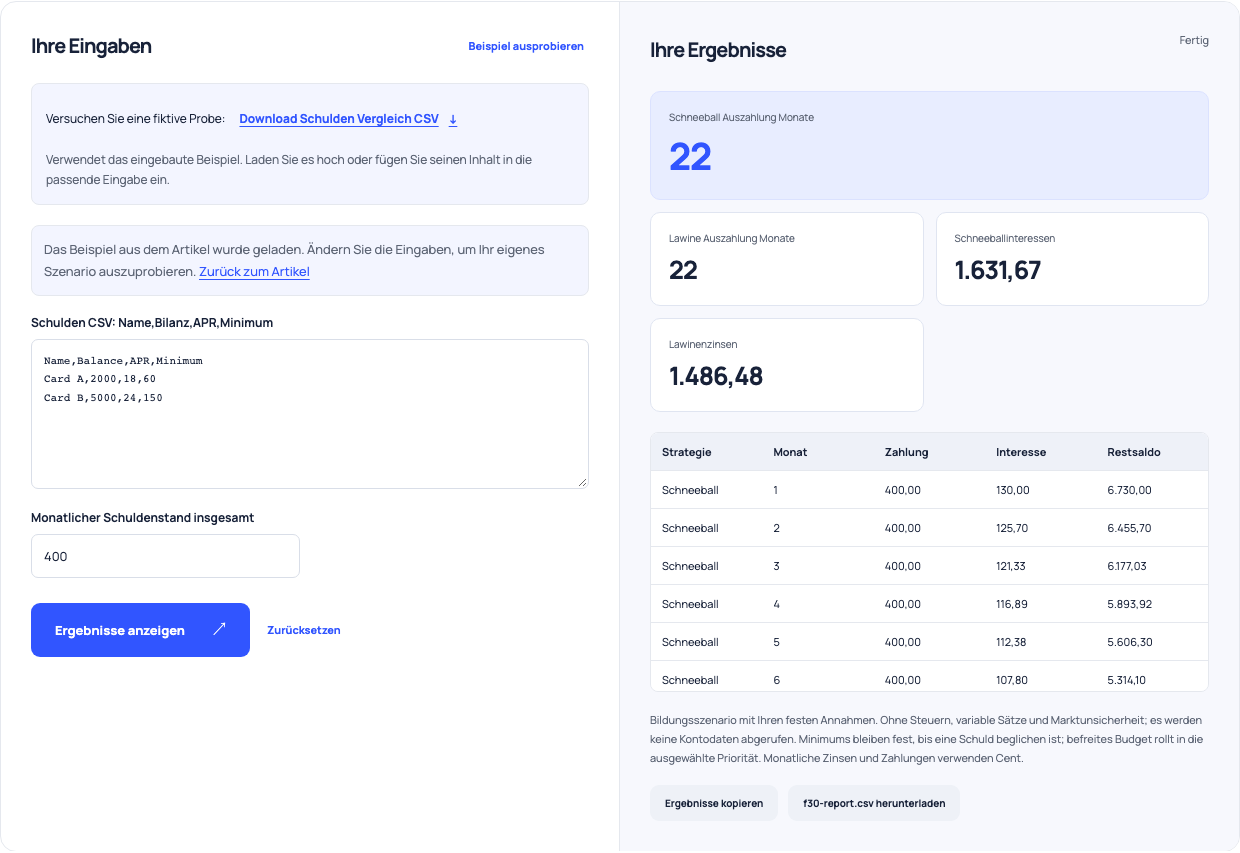
Das fiktive Beispiel hat Karte A mit Gleichgewicht 2,000, APR 18% und Minimum 60; Karte B hat Balance 5,000, APR 24% und Minimum 150. Das monatliche Gesamtbudget ist 400 oberhalb der kombinierten 210 Minimum. Im ersten Monat wird das modellierte Interesse 30 plus 100, oder 130. Zahlung 400 Blätter kombinierter Saldo 6,730. Die spätere Allokation ändert den Zinspfad, obwohl das monatliche Budget gleich bleibt.
Vergleichen Sie Prioritäten mit den gleichen Fonds
Snowball leitet zusätzliche Mittel auf den kleinsten aktiven Saldo nach Mindestzahlungen. Avalanche leitet sie zum höchsten APR. Befreite Zahlungen werden innerhalb desselben Monats in die nächste aktive Priorität aufgenommen. Das Beispiel berichtet 22 Auszahlungsmonate für beide, mit Interesse 1,631.67 und 1,486.48 beziehungsweise. Die 145.19 Differenz ist eine modellierte Folge der Ordnung unter diesen Annahmen, nicht ein Versprechen, dass die gleichen genauen Daten oder Kosten für echte Karten gelten.
| Strategie | Zusätzliche Zahlungspriorität | Zahlungsmonate | Interesse |
|---|---|---|---|
| Schneeball | Kleinste Aktivbilanz | 22 | 1.631,67 |
| Lawine | Höchster APR | 22 | 1.486,48 |
| Differenz | Gleiches 400-Monatsbudget | 0 Monate | 145,19 |
Feste Mindestbeträge, nominales APR/12 und keine Neukreditaufnahme; tatsächliches Kontoverhalten kann abweichen.
Verwenden Sie dieses Beispiel Öffnet Schulden Schneeball versus Lawine mit diesen Eingaben.
Überprüfen Sie, ob der Plan machbar ist
Ein Budget unterhalb aktiver Mindestwerte wird abgelehnt. Ein Plan, der nicht alle Salden innerhalb von 1,200 Monaten zurückzahlen kann, wird ebenfalls abgelehnt, anstatt ein irreführendes Auszahlungsdatum anzuzeigen. Überprüfen Sie die monatlichen Restbetragsreihen, nicht nur die Schlagzeilendauer. Wenn sich tatsächliche Minimums, Preise oder Ausgaben ändern, aktualisieren Sie das Szenario. Ein festes Budget ist nützlich für einen Vergleich, aber es bestimmt nicht, ob dieses Budget für Ihren Haushalt nachhaltig ist.
Verwenden Sie den Bericht, um bessere Fragen zu stellen
Vergleichen Sie die modellierte Allokation mit den tatsächlichen Anwendungsregeln und Erklärungszinsen jedes Gläubigers. Halten Sie eine Notfallausgabe oder eine unregelmäßige Rechnung außerhalb eines Rückzahlungsversprechens, das Sie nicht erfüllen können. Der Rechner ist ein pädagogischer Vergleich von Auftrag und Kosten; er bietet keine individualisierte Schuldenberatung, verhandelt mit Gläubigern oder beinhaltet jede vertragliche Gebühr. Überprüfen Sie das Modell, wenn sich Ihre Salden oder Ihr verfügbares Budget wesentlich ändern.