Dívida Snowball vs Avalanche com um orçamento mensal fixo
Compare prioridades de reembolso com os mesmos saldos, orçamento e suposições mínimas.
Use uma imagem consistente da dívida.
Digite cada saldo, taxa anual nominal e pagamento mínimo de um ponto correspondente no tempo. O CSV usa Nome, Balança, APR, Mínimo e precisa de nomes únicos. Este modelo tem o mínimo fixado até o pagamento final de uma dívida, ao contrário de muitos cartões reais cujos mínimos variam. Ele não assume novos gastos, taxas ou mudanças de taxa promocional. Mantenha a imagem e essas limitações com a saída em vez de tratar o resultado como uma agenda do credor.
Reproduza as entradas de duas cartas.
O exemplo fictício tem o cartão A com equilíbrio 2,000, APR 18% e mínimo. 60 O cartão B tem equilíbrio. 5,000, APR 24% e mínimo. 150. Orçamento mensal total é 400, acima da combinação 210 mínimo. No primeiro mês, o interesse modelado é 30 Mais 100, ou 130. Pagando 400 folhas equilíbrio combinado 6,730. Alocação posterior muda o caminho dos juros mesmo que o orçamento mensal continue o mesmo.
Compare prioridades com os mesmos fundos.
Snowball direciona fundos extras para o menor saldo ativo após pagamentos mínimos. Avalanche os direciona para a APR mais alta. Pagamentos liberados entram na próxima prioridade ativa no mesmo mês. O exemplo relata 22 meses de pagamento para ambos, com juros 1,631.67 e 1,486.48 respectivamente. A diferença 145.19 é uma consequência modelada da ordem sob esses pressupostos, não uma promessa de que as mesmas datas exatas ou custos se aplicam a cartões reais.
| Estratégia | Prioridade de pagamento extra | Meses de pagamento | Interesse |
|---|---|---|---|
| Bola de neve | O menor equilíbrio ativo. | 22 | 1.631,67 |
| Avalanche. | APR | 22 | 1.486,48 |
| Diferença | O mesmo orçamento de 400 meses. | 0 meses. | 145,19 |
Mínimo fixo, APR/12 nominal e nenhum novo empréstimo, o comportamento real da conta pode diferir.
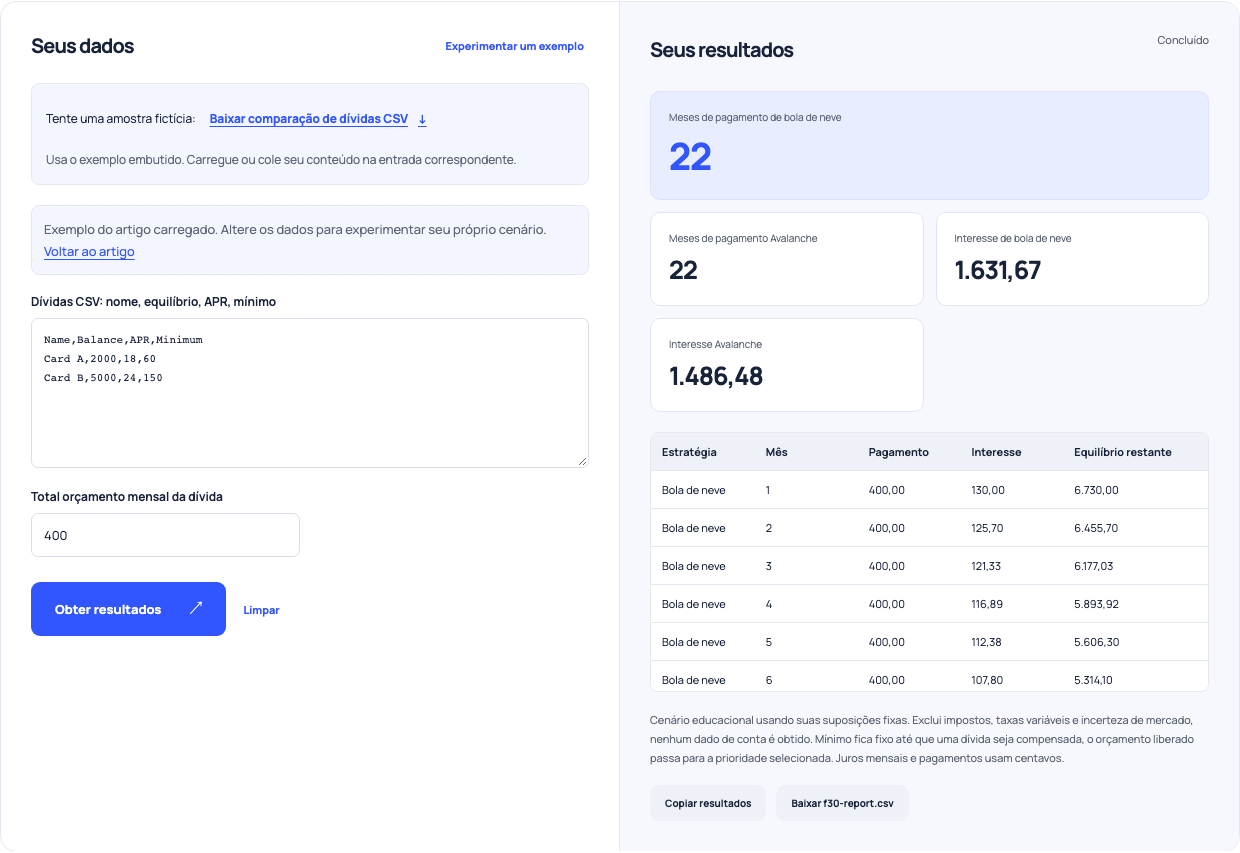
Use este exemplo. Abre bola de neve contra avalanche com essas entradas.
Verifique se o plano é viável.
Um orçamento abaixo dos mínimos ativos é rejeitado. Um plano que não pode pagar todos os saldos dentro de meses 1,200 também é rejeitado em vez de mostrar uma data de pagamento enganosa. Reveja as fileiras de saldos mensais, não só a duração do título. Se os mínimos, taxas ou gastos mudarem, atualize o cenário. Um orçamento fixo é útil para uma comparação, mas não determina se esse orçamento é sustentável para sua família.
Use o relatório para fazer perguntas melhores.
Compare a alocação modelada com as regras reais de cada credor e os juros da declaração. Mantenha uma despesa de emergência ou uma conta irregular fora de uma promessa de reembolso que você não pode cumprir. A calculadora é uma comparação educacional de ordem e custo, não fornece aconselhamento individualizado da dívida, negocia com credores ou inclui todas as acusações contratuais. Revisite o modelo quando seus saldos ou orçamentos disponíveis mudarem materialmente.