Markup vs Margin: Formeln, Beispiele und Preise
Verstehen Sie den Nenner, berechnen Sie einen Zielpreis und prüfen Sie, was ein Rabatt nach den Kosten hinterlässt.
Schreiben Sie den Kostenumfang vor dem Prozentsatz
Beginnen Sie mit einem Satz, der erklärt, was Kosten in Ihrer Berechnung bedeuten. Es könnte der Lieferantenpreis, die gelieferten Produktkosten oder alle variablen Kosten für den Abschluss eines Verkaufs sein. Diese Definitionen führen zu unterschiedlichen Ergebnissen, selbst wenn der Verkaufspreis identisch ist. Notieren Sie die Kostenkomponenten neben der Zahl, damit ein Kollege sie reproduzieren kann. Ein Prozentsatz ohne Nenner und Kostenumfang ist schwer mit einem anderen Produkt oder einem anderen Bericht zu vergleichen.
Der Nenner macht den Unterschied
Kaufen Sie einen Artikel für 40 und verkaufen Sie ihn für 60. Der vor anderen Ausgaben verbleibende Betrag beträgt 20. Markup teilt diesen Betrag nach Kosten: 20 geteilt durch 40 ist 50%. Margin teilt es durch Verkaufspreis: 20 geteilt durch 60 ist über 33.33%. Beide Beschreibungen können für den gleichen Verkauf korrekt sein. Verwirrung beginnt, wenn eine Preisentscheidung eine Berechnung verwendet, aber der Geschäftsbericht sie mit dem anderen Namen beschriftet.
Arbeiten Sie rückwärts von der Marge, die Sie brauchen
Für eine Zielmarge, ausgedrückt als Dezimalzahl m, entspricht der Preis den Kosten geteilt durch eins minus m. Bei Kosten 40 und einer Zielmarge von 50% beträgt der Preis 80. Das schafft 40 modellierte Gewinne, eine Marge von 50% und einen Aufschlag von 100%. Sie können Kosten 40, aktuellen Preis 60 und Zielmarge 50 im Gewinnspannenrechner eingeben, um den aktuellen Vergleich und den erforderlichen Preis zusammen zu sehen.
| Maßnahme | Verkaufen für 60 | Verkaufen für 80 |
|---|---|---|
| Kosten | 40 | 40 |
| Vor anderen Aufwendungen übrig gebliebener Betrag | 20 | 40 |
| Markup auf Kosten | 50% | 100% |
| Marge beim Verkaufspreis | 33,33% | 50% |
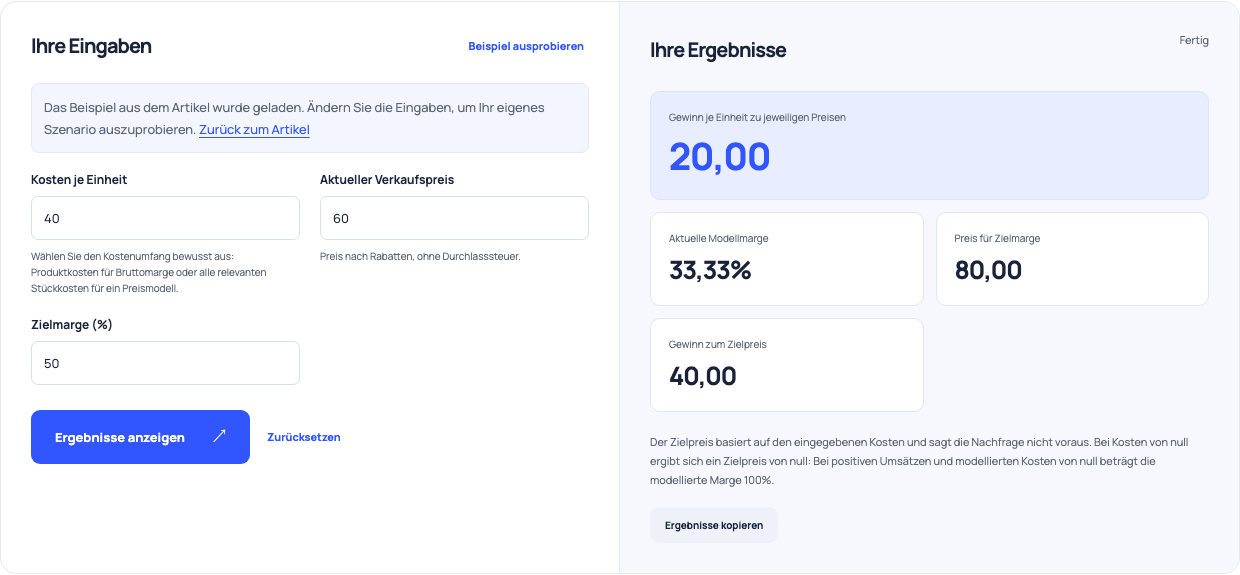
Verwenden Sie dieses Beispiel Eröffnet Gewinnmarge und Zielpreis mit diesen Inputs.
Ein Rabatt ändert den verbleibenden Betrag schneller
Reduzieren Sie den Preis von 60 auf 54, während die Kosten bei 40 bleiben. Der Umsatz pro Einheit sinkt um 10%, aber der verbleibende Betrag sinkt von 20 auf 14, was einer Reduzierung von 30% entspricht. Um den ursprünglichen Beitrag zu erhalten, braucht 42.86% mehr Einheiten unter diesen Annahmen. Für 100 Originaleinheiten ist das kleinste Wiederherstellungsziel für ganze Einheiten 143. Dies ist eine arithmetische Anforderung, kein Beweis dafür, dass Kunden die zusätzlichen Einheiten kaufen werden.
Halten Sie wechselnde Gebühren außerhalb einer Fixkostenverkürzung
Eine Zahlungsgebühr berechnet als Prozentsatz der Preisänderungen, wenn sich der Preis ändert. Die Behandlung als unveränderte Einheitskosten kann den Zielpreis oder das Promotionsergebnis verzerren. Berechnen Sie diese Gebühren für jedes Szenario oder verwenden Sie das Instrument der Beitragsmarge mit dem entsprechenden Prozentsatz und den festen Gebühren. Halten Sie Pass-Through-Steuern getrennt von den einbehaltenen Einnahmen. Wenn Sie die inkludierten Kosten zwischen den Szenarien ändern, beschreiben Sie diese Änderung, anstatt die Prozentsätze zu vergleichen, als ob die Modelle übereinstimmen.
Blick über ein einzelnes Produkt hinaus
Fügen Sie für ein Paket die tatsächlichen Komponenten und Kosten hinzu, bevor Sie den kombinierten Verkaufspreis bewerten. Ein profitabler Artikel kann einen teuren inklusiven Artikel unterstützen, während zusätzliche Verpackung oder Lieferung die scheinbare Einsparung verbrauchen können. Vergleichen Sie das Paket mit dem alternativen Kauf, den Sie von den Kunden erwarten. Ein höherer Auftragswert beweist an sich keinen höheren Beitrag, und eine prozentuale Verbesserung stellt nicht fest, ob Lager- oder Fulfillmentkapazität das Angebot unterstützen kann.
Verwandeln Sie die Berechnung in eine Preisüberprüfung
Führen Sie eine kurze Szenarioaufzeichnung, die den Kostenumfang, den Normalpreis, den vorgeschlagenen Preis, den Beitrag pro Einheit und das Volumen enthält, das zur Aufrechterhaltung der Baseline erforderlich ist. Vergleichen Sie dieses Volumen mit Ihren eigenen früheren Verkäufen und Kapazitäten. Überprüfen Sie, ob der Preis nach variablen Kosten noch feste Gemeinkosten unterstützt. Der Rechner kann diese Annahmen konsistent machen, aber Nachfrage, Wettbewerbspositionierung und Zahlungsbereitschaft der Kunden bleiben getrennte Fragen. Überprüfen Sie die Aufzeichnung, wenn sich Kosten oder das Promotion-Design ändern. Weisen Sie jemanden zu, um das tatsächliche Promotion-Ergebnis anhand dieser Baseline zu überprüfen.