Debt Snowball vs Avalanche con un presupuesto mensual fijo
Compare las prioridades de reembolso con los mismos saldos, presupuesto y supuestos mínimos fijos.
Use una instantánea de la deuda consistente
Introduzca cada saldo, tarifa nominal anual y pago mínimo desde un punto de coincidencia en el tiempo. El CSV utiliza Nombre, Balance, APR,Minimum y necesita nombres únicos. Este modelo tiene mínimos fijos hasta el pago final de una deuda, a diferencia de muchas tarjetas reales cuyos mínimos varían. No supone nuevos gastos, tarifas o cambios de tasa promocional. Mantenga la instantánea y esas limitaciones con la salida en lugar de tratar el resultado como un horario del acreedor.
Reproduce las entradas de dos tarjetas
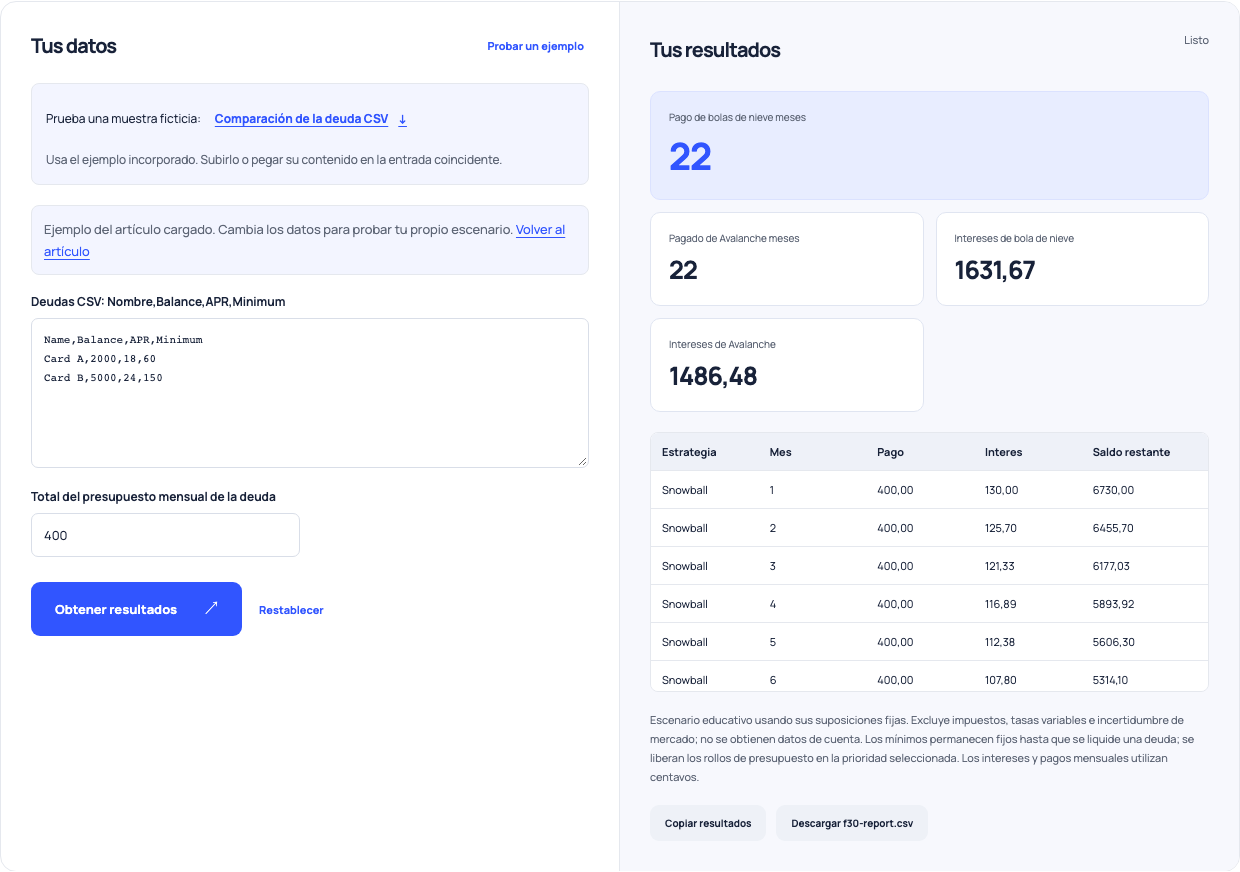
El ejemplo ficticio tiene Card A con balance 2,000, APR 18% y mínimo 60; Card B tiene balance 5,000, APR 24% y mínimo 150. El presupuesto mensual total es de 400, por encima del mínimo 210 combinado. En el primer mes, el interés modelado es 30 más 100, o 130. Pagar 400 hojas balance combinado 6,730. Posteriormente la asignación cambia la ruta de interés, aunque el presupuesto mensual sigue siendo el mismo.
Compare las prioridades con los mismos fondos
Snowball dirige fondos adicionales al saldo activo más pequeño después de pagos mínimos. Avalanche los dirige al APR más alto. Los pagos liberados se convierten en la próxima prioridad activa dentro del mismo mes. El ejemplo reporta 22 meses de pago para ambos, con intereses 1,631.67 y 1,486.48 respectivamente. La diferencia 145.19 es una consecuencia modelada del orden bajo estas suposiciones, no una promesa de que las mismas fechas o costos exactos se aplican a tarjetas reales.
| Estrategia | Prioridad de pago extra | Pagados meses | Interes |
|---|---|---|---|
| Snowball | Saldo activo más pequeño | 22 | 1631,67 |
| Avalanche | APR más alta | 22 | 1486,48 |
| Diferencia | Presupuesto mensual igual a 400 | 0 meses | 145,19 |
Mínimos fijos, APR/12 nominal y ningún préstamo nuevo; el comportamiento de cuenta real puede diferir.
Use este ejemplo Abre bola de nieve Debt contra avalanche con estas entradas.
Compruebe si el plan es factible
Se rechaza un presupuesto por debajo de los mínimos activos. Un plan que no puede pagar todos los saldos dentro de los meses 1,200 también es rechazado en lugar de mostrar una fecha de pago engañosa. Revise las filas de equilibrio mensual, no sólo la duración del título. Si los mínimos reales, tasas o cambios de gasto, actualice el escenario. Un presupuesto fijo es útil para una comparación similar, pero no determina si ese presupuesto es sostenible para su hogar.
Utilice el informe para hacer mejores preguntas
Compare la asignación modelada con las reglas de aplicación reales de cada acreedor e intereses de declaración. Mantenga un gasto de emergencia o factura irregular fuera de una promesa de reembolso que no puede cumplir. La calculadora es una comparación educativa del orden y el costo; no proporciona asesoramiento individualizado de la deuda, negocia con los acreedores o incluye cada cargo contractual. Revisita el modelo cuando tus saldos o presupuesto disponible cambien materialmente.