Boule de neige ou avalanche : rembourser ses dettes avec un budget mensuel fixe
Comparer les priorités de remboursement avec les mêmes soldes, le même budget et les mêmes hypothèses minimales fixes.
Utiliser un instantané cohérent de la dette
Saisissez chaque solde, taux annuel nominal et paiement minimum à la même date. Le CSV utilise Name,Balance,APR,Minimum et exige des noms uniques. Le modèle conserve des minimums fixes jusqu’au dernier paiement, plafonné au montant restant dû ; les minimums de nombreuses cartes réelles varient. Il suppose l’absence de nouvelles dépenses, de frais et de changements de taux promotionnels. Conservez ces données et limites avec le résultat, qui ne constitue pas l’échéancier d’un créancier.
Reproduisez les entrées à deux cartes
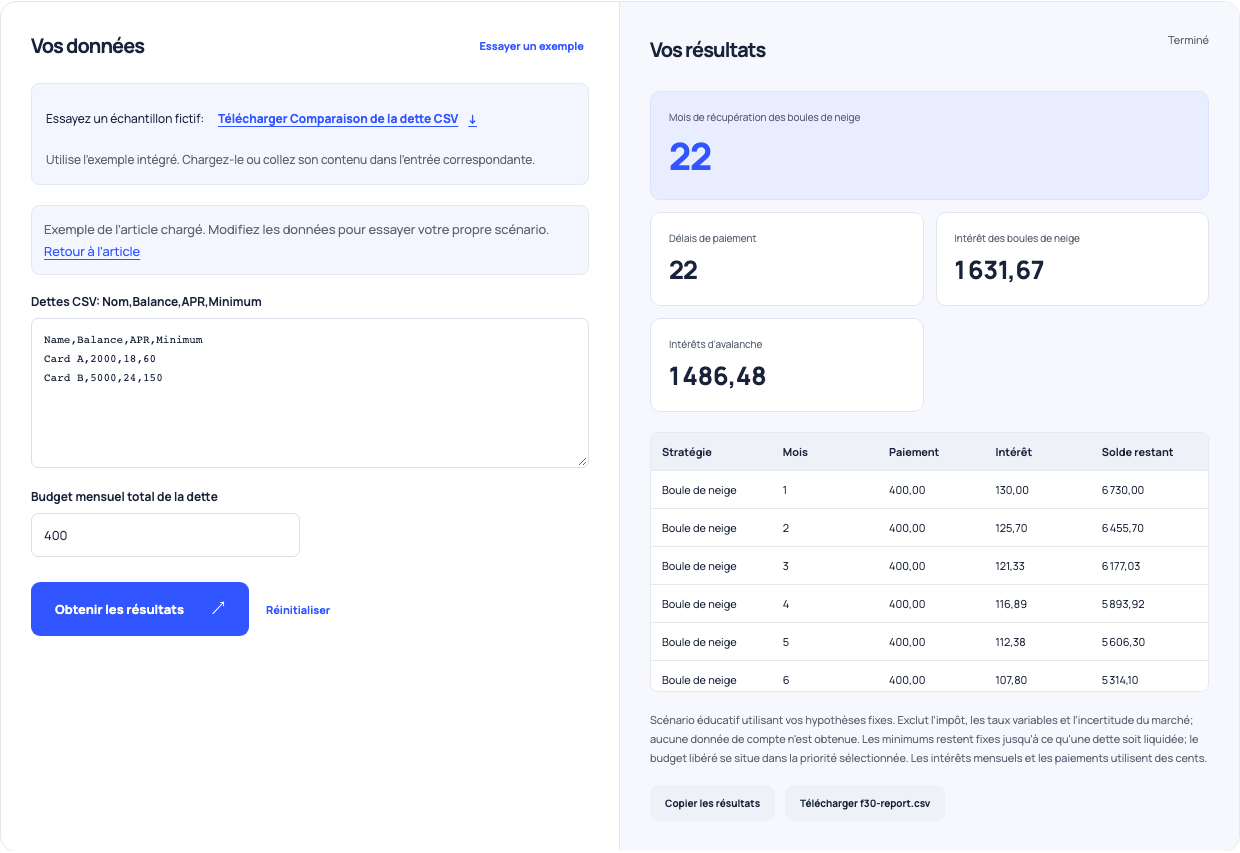
Dans l’exemple fictif, Card A présente un solde de 2,000, un APR de 18% et un minimum de 60 ; Card B présente un solde de 5,000, un APR de 24% et un minimum de 150. Le budget mensuel total de 400 dépasse les minimums cumulés de 210. Le premier mois, les intérêts modélisés sont de 30 plus 100, soit 130. Un paiement de 400 laisse un solde cumulé de 6,730. La répartition ultérieure modifie les intérêts, même avec un budget mensuel inchangé.
Comparer les priorités avec les mêmes fonds
Après les paiements minimums, la méthode boule de neige affecte les fonds supplémentaires au plus petit solde restant ; la méthode avalanche les affecte au taux APR le plus élevé. Les sommes libérées passent à la prochaine dette prioritaire dans le même mois. L’exemple indique 22 mois de remboursement pour les deux méthodes, avec respectivement 1,631.67 et 1,486.48 d’intérêts. L’écart de 145.19 résulte de l’ordre de remboursement selon ces hypothèses ; les dates et coûts exacts des cartes réelles peuvent différer.
| Stratégie | Priorité de l'extradition | Mois de versement | Intérêt |
|---|---|---|---|
| Boule de neige | Petite balance active | 22 | 1 631,67 |
| Avalanche | APR le plus élevé | 22 | 1 486,48 |
| Différence | Même 400 budgets mensuels | 0 mois | 145,19 |
Minimums fixes, APR/12 nominal et aucun nouvel emprunt; le comportement réel du compte peut différer.
Utilisez cet exemple Ouvre la boule de neige contre l'avalanche avec ces entrées.
Vérifier si le plan est réalisable
Un budget inférieur aux minimums exigés est rejeté. Un plan qui ne rembourse pas tous les soldes en 1,200 mois est également rejeté pour éviter une date trompeuse. Examinez les soldes mensuels restants, pas seulement la durée totale. Actualisez le scénario si les minimums, les taux ou les dépenses changent. Un budget fixe permet une comparaison cohérente, sans démontrer qu’il est soutenable pour votre ménage.
Utilisez le rapport pour poser de meilleures questions
Comparez la répartition modélisée avec les règles de chaque créancier et les intérêts figurant sur les relevés. Prévoyez les dépenses urgentes ou irrégulières avant de vous engager sur des remboursements irréalisables. Ce calculateur compare les priorités et les coûts à des fins pédagogiques ; il ne fournit pas de conseil personnalisé, ne négocie pas avec les créanciers et n’inclut pas tous les frais contractuels. Actualisez le modèle si vos soldes ou votre budget disponible changent sensiblement.