Sparziele, steigende Beiträge, Gebühren und Inflation
Vergleichen Sie reproduzierbare Sparszenarien, ohne angenommene Renditen als Prognosen zu behandeln.
Zeitpunkt der Erklärung und Art der Rückgabe
Diese Rechner verwenden Annahmen, die Sie eingeben, nicht Live-Raten oder Produktempfehlungen. Sparen Wachstum verwendet eine effektive jährliche Rendite in eine entsprechende monatliche Rate umgewandelt, mit Beiträgen am Monatsende. Steigende Beiträge steigen im ersten Monat jedes neuen Modelljahres. Halten Sie Beträge in einer Währung und unterscheiden Sie die Einlagen vom modellierten Wachstum. Steuern, Marktvolatilität und kontospezifische Bedingungen erfordern eine getrennte Behandlung.
Reproduzieren Sie eine beitragsbasierte Baseline
Setzen Sie im Sparzielrechner das Ziel 1,200, den anfänglichen Saldo Null, die jährliche Rendite Null und 12 Monate. Der erforderliche Beitrag beträgt 100 pro Monat. Verwenden Sie im Tool für steigende Beiträge die anfängliche Null, die monatliche 100, die Rendite Null, die jährliche Beitragserhöhung von 10% und zwei Jahre. Das erste Jahr trägt 1,200 bei, das zweite 1,320 mit 110 pro Monat. Endsaldo und Gesamtbeitrag sind beide 2,520, da keine Investitionsrendite angenommen wird.
Isolieren Sie die Annahme der wiederkehrenden Gebühren
Für einen separaten Gebührenvergleich verwenden Sie zunächst 1,000, keine monatlichen Beiträge, null Bruttorendite, null Beitragserhöhung und ein Jahr. Gebühr A von 0% verlässt 1,000; Gebühr B von 1% verlässt 990. Das Modell wendet den jährlichen Wachstumsfaktor (1 + Bruttorendite) × (1 −-Gebühr) an, umgerechnet in monatliches Wachstum. Dies zeigt anteilige wiederkehrende Gebühren, nicht den genauen Abzugsplan eines Fonds, Verkaufslasten, Steuern oder Handelskosten.
| Szenario | Annahmen | Ergebnis |
|---|---|---|
| Sparziel | 1,200 Ziel; 12 Monate; Null initial und return | 100 pro Monat |
| Zunehmende Einlagen | 100/Monat, dann 110/Monat; Nullrendite | 2,520 nach zwei Jahren |
| Wiederkehrender Gebührenvergleich | 1,000 initial; null Rückkehr; 0% vs 1% Gebühr | 1,000 vs. 990 nach einem Jahr |
| Inflation | 100 Betrag; 10% für ein Jahr | 110 zukünftige nominal; 90.91 gegenwärtige Kaufkraft |
Separate fiktive Beispiele, nicht eine kombinierte Kontoprojektion oder eine Renditeprognose.
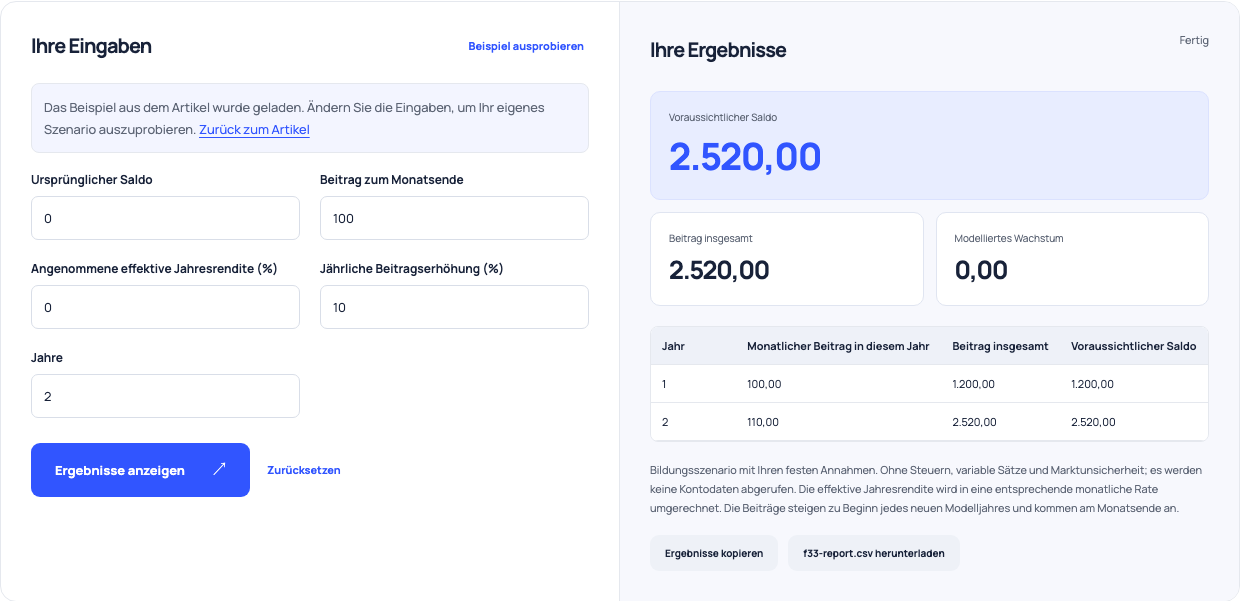
Verwenden Sie dieses Beispiel Eröffnet Zinseszinsen mit steigenden Beiträgen mit diesen Inputs.
Nominalgeld in Kaufkraft übersetzen
Geben Sie im Inflationsrechner den Betrag 100, die jährliche Inflation 10% und ein Jahr ein. Die Beibehaltung der heutigen Kaufkraft würde 110 in zukünftigem nominalem Geld erfordern. Umgekehrt hat eine unveränderte Zukunft 100 etwa 90.91 der heutigen Kaufkraft. Dies ist ein angenommenes konstantes Inflationsszenario, nicht der historische CPI oder die gemessenen Preisänderungen Ihres Haushalts. Verwechseln Sie die beiden Richtungen nicht oder subtrahieren Sie einen Inflationsprozentsatz, ohne die Compoundierung zu berücksichtigen.
Szenarien ohne Versprechen vergleichen
Der Screenshot verwendet das beitragsbasierte zweijährige Beispiel, so dass jede Änderung allein aus Einzahlungen reproduziert werden kann. Versuchen Sie eine Rückkehrannahme separat und vergleichen Sie, wie viel von dem Ergebnis jetzt von dieser Annahme abhängt. Halten Sie Gebühren und Inflationskonventionen sichtbar und überprüfen Sie, ob bei einer Nettorendite nicht die gleiche Gebühr zweimal abgezogen wurde. Dies sind Bildungsszenarien, keine garantierten Ziele oder eine professionelle Empfehlung, welche Investition zu kaufen ist.