Objetivos de Ahorro, Aumento de las Contribuciones, Fees e Inflación
Compare escenarios de ahorro reproducibles sin tratar los rendimientos asumidos como pronósticos.
Declarar el tiempo y el tipo de retorno
Estas calculadoras utilizan supuestos que ingresas, no tasas de vida o recomendaciones de productos. El crecimiento ahorro utiliza un rendimiento anual efectivo convertido a una tasa mensual equivalente, con contribuciones al final del mes. El aumento de las contribuciones aumenta en el primer mes de cada nuevo año modelado. Mantener las cantidades en una moneda y distinguir los depósitos del crecimiento modelado. Los impuestos, la volatilidad del mercado y los términos específicos de la cuenta requieren un tratamiento separado.
Reproduce una base de referencia única para la contribución
En la calculadora de ahorros, establece el objetivo 1,200, balance inicial cero, rendimiento anual cero y 12 meses. La contribución requerida es de 100 por mes. En la herramienta de contribuciones crecientes, utilizar el cero inicial, mensual 100, retorno cero, contribución anual aumentar 10% y dos años. El primer año contribuye a 1,200; el segundo contribuye 1,320 a 110 por mes. El saldo final y la contribución total son 2,520 porque no se asume ningún rendimiento de inversión.
Aisla la suposición de honorarios recurrente
Para una comparación de tarifas separadas, utilice el 1,000 inicial, sin contribuciones mensuales, rendimiento bruto cero, aumento de la contribución cero y un año. Alimento A de 0% hojas 1,000; cuota B de 1% hojas 990. El modelo aplica el factor de crecimiento anual (1 + retorno bruto) × (1 − cuota), convertido al crecimiento mensual. Esto ilustra las tasas recurrentes proporcionales, no el calendario de deducción exacto de un fondo, las cargas de ventas, los impuestos o los costos comerciales.
| Escenario | Sumas | Resultado |
|---|---|---|
| Objetivo de ahorros | Meta 1,200; 12 meses; cero inicial y retorno | 100 por mes |
| Aumento de los depósitos | 100/mes, 110/mes; cero retorno | 2,520 después de dos años |
| Comparación de los honorarios recurrentes | 1,000 inicial; cero retorno; 0% vs 1% cuota | 1,000 vs 990 después de un año |
| Inflación | 100; 10% por un año | 110 futuros nominales; 90.91 |
Ejemplos ficticios separados, no una proyección de cuenta combinada o un pronóstico de retorno.
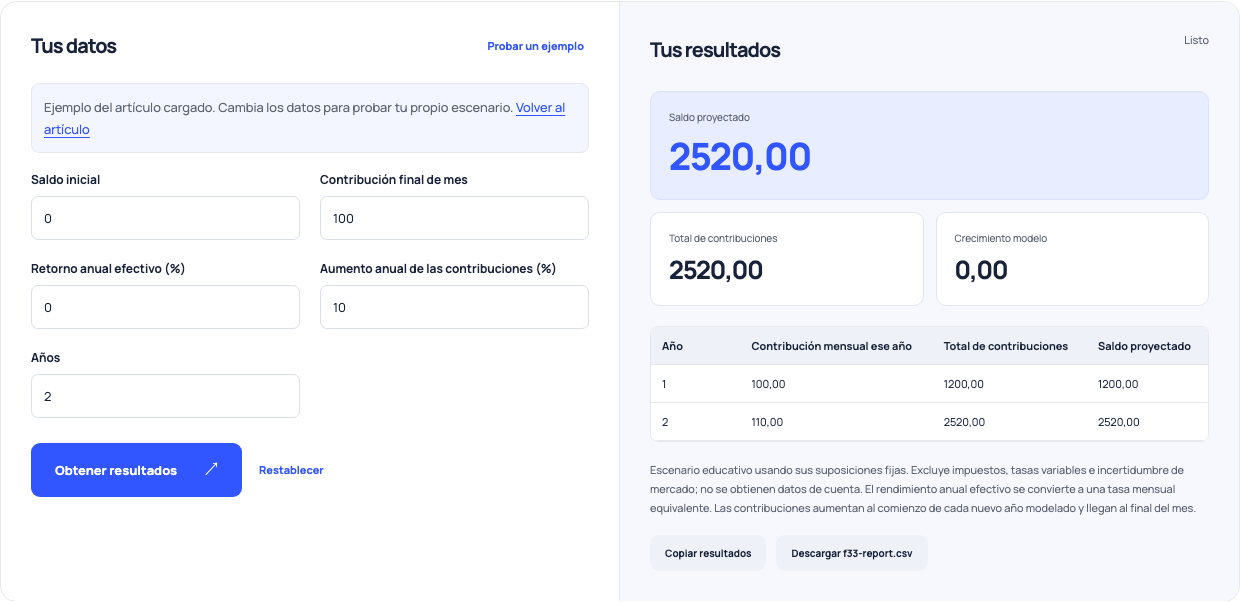
Use este ejemplo Compuesto interés por aumentar las contribuciones con estos insumos.
Traducir dinero nominal a la potencia de compra
En la calculadora de inflación, ingrese la cantidad 100, inflación anual 10% y un año. Mantener el poder adquisitivo de hoy requeriría 110 en dinero nominal futuro. Por el contrario, un futuro sin cambios 100 tiene alrededor de 90.91 del poder adquisitivo de hoy. Este es un supuesto escenario de inflación constante, no el CPI histórico o los cambios de precio medidos de su hogar. No confunda las dos direcciones ni reste un porcentaje de inflación sin considerar la complicación.
Compare escenarios sin una promesa
La captura de pantalla utiliza el ejemplo de sólo dos años de contribución para que cada cambio pueda ser reproducido solo de los depósitos. Pruebe una suposición de retorno por separado y compare cuánto del resultado ahora depende de esa suposición. Mantenga las tasas y las convenciones de inflación visibles y compruebe que un rendimiento neto no ha tenido la misma tasa deducida dos veces. Estos son escenarios educativos, no objetivos garantizados o una recomendación profesional sobre qué inversión comprar.