Objectifs d’épargne, versements croissants, frais et inflation
Comparez des scénarios d’épargne reproductibles sans prendre les rendements supposés pour des prévisions.
Précisez le calendrier et le type de rendement
Ces calculateurs utilisent vos hypothèses, sans consulter de taux en temps réel ni recommander de produits. La croissance de l’épargne repose sur un rendement annuel effectif converti en taux mensuel équivalent, avec des versements en fin de mois. Les versements croissants augmentent dès le premier mois de chaque nouvelle année modélisée. Utilisez une seule devise et distinguez les versements de la croissance modélisée. La fiscalité, la volatilité des marchés et les conditions propres au compte doivent être examinées séparément.
Reproduisez un scénario fondé uniquement sur les versements
Dans le calculateur d’objectif d’épargne, saisissez un objectif de 1,200, un solde initial nul, un rendement annuel nul et une durée de 12 mois. Le versement nécessaire est de 100 par mois. Dans l’outil de versements croissants, saisissez un solde initial nul, 100 par mois, un rendement nul, une hausse annuelle des versements de 10% et une durée de deux ans. Les versements atteignent 1,200 la première année, puis 1,320 la deuxième, à raison de 110 par mois. Le solde final et le total versé sont tous deux de 2,520, puisqu’aucun rendement n’est supposé.
Isolez l'hypothèse de frais récurrents
Pour comparer les frais séparément, saisissez un solde initial de 1,000, aucun versement mensuel, un rendement brut nul, aucune hausse des versements et une durée d’un an. Des frais A de 0% laissent 1,000 ; des frais B de 1% laissent 990. Le modèle applique le facteur de croissance annuel (1 + rendement brut) × (1 − frais), converti en croissance mensuelle. Il illustre des frais récurrents proportionnels, sans reproduire le calendrier exact de prélèvement d’un fonds, ses frais d’entrée, la fiscalité ou les frais de transaction.
| Scénario | Hypothèses | Résultat |
|---|---|---|
| Objectif d ' épargne | Objectif 1,200; 12 mois; zéro initial et retour | 100 par mois |
| Augmentation des dépôts | 100/mois, puis 110/mois; zéro retour | 2,520 après deux ans |
| Comparaison des frais récurrents | 1,000 initial; zéro retour; 0% vs 1% frais | 1,000 vs 990 après un an |
| Inflation | 100 montant; 10% pour un an | 110 nominaux futurs; 90.91 pouvoir d'achat actuel |
Exemples fictifs distincts, pas une seule projection de compte combinée ou une prévision de rendement.
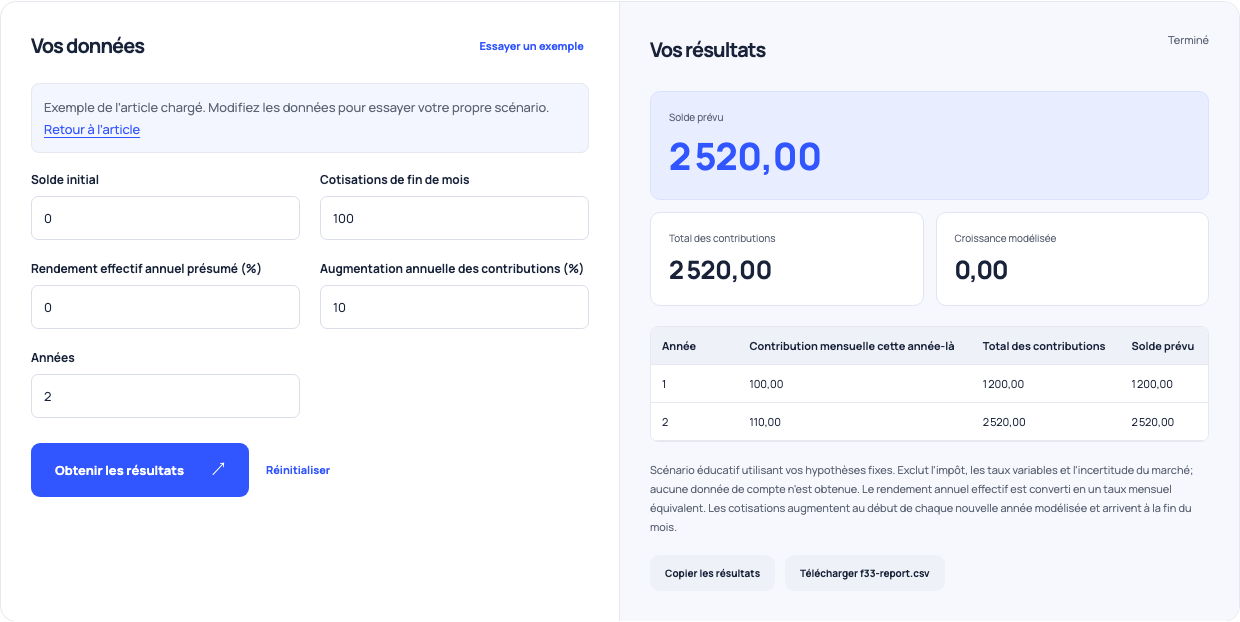
Utilisez cet exemple Ouverture Intérêt composé avec des contributions croissantes avec ces intrants.
Exprimez les montants nominaux en pouvoir d’achat
Dans le calculateur d’inflation, saisissez un montant de 100, une inflation annuelle de 10% et une durée d’un an. Il faudrait un montant nominal futur de 110 pour conserver le pouvoir d’achat actuel. À l’inverse, un montant futur inchangé de 100 correspond à environ 90.91 de pouvoir d’achat actuel. Ce scénario suppose une inflation constante ; il ne s’agit ni de l’IPC historique ni des variations de prix mesurées pour votre ménage. Distinguez les deux sens du calcul et tenez compte de la capitalisation avant de soustraire un taux d’inflation.
Comparer les scénarios sans promesse
La capture montre l’exemple sur deux ans fondé uniquement sur les versements : chaque variation peut donc être reproduite à partir des dépôts. Testez ensuite une hypothèse de rendement séparément et observez la part du résultat qui en dépend. Gardez les conventions de frais et d’inflation visibles et vérifiez que les mêmes frais ne sont pas déduits deux fois d’un rendement net. Ces scénarios sont pédagogiques ; ils ne constituent ni des objectifs garantis ni une recommandation professionnelle d’investissement.