تحقيق الأهداف، وزيادة المساهمات والرسوم والتضخم
يمكنك مقارنة سيناريوهات الادخار القابلة للاستنساخ دون معالجة العائدات المفترضة كتنبؤات.
توقيت العقد ونوع العودة
هذه الحاسبات تستخدم افتراضات دخولك، وليس معدلات المعيشة أو توصيات المنتج. ويستخدم تحقيق النمو عودة سنوية فعالة تحولت إلى معدل شهري معادل، مع تقديم مساهمات في نهاية الشهر. وتزداد المساهمات في الشهر الأول من كل سنة نموذجية جديدة. الاحتفاظ بالمبالغ بعملة واحدة والتمييز بين الودائع والنمط. وتتطلب الضرائب وتقلبات الأسواق والمصطلحات الخاصة بالحسابات معالجة منفصلة.
أعد حساب أساس يعتمد على المساهمات فقط
حدد الهدف في حساب المدخرات 1,200 الرصيد الأولي صفر، العائد السنوي صفر 12 شهور. المساهمة المطلوبة 100 في الشهر. In the increasing-contributions tool, use initial zero, monthly 100 العائد صفر، زيادة المساهمة السنوية 10% و سنتان. تسهم السنة الأولى 1,200; The second contributes 1,320 في الساعة 110 في الشهر. الرصيد النهائي والمساهمات الإجمالية 2,520 لأنه لا يفترض أي عائد استثماري.
إلغاء افتراض الرسوم المتكررة
من أجل مقارنة رسوم منفصلة، الاستخدام الأولي 1,000 ولا مساهمات شهرية، ولا عودة إجمالية، ولا زيادة في المساهمات، وسنة واحدة. ألف من 0% الأوراق 1,000 الرسوم باء 1% الأوراق 990. ويطبق النموذج عامل النمو السنوي (النمو السنوي)1 + العائد الإجمالي × (1 − رسوم، تحولت إلى نمو شهري. وهذا يوضح الرسوم المتكررة النسبية، وليس جدول الخصم الدقيق للصندوق، أو حمولات المبيعات، أو الضرائب، أو التكاليف التجارية.
| السيناريو | الافتراضات | النتيجة |
|---|---|---|
| هدف الوفورات | هدف 1,200؛ 12 شهرا؛ صفر أولي وعائد | 100 في الشهر |
| زيادة الودائع | 100/شهر، ثم 110/شهر؛ صفر | 2,520 بعد سنتين |
| مقارنة الرسوم المتكررة | 1,000 ' 1` العودة الأولية؛ 0% vs 1% الرسوم | 1,000 vs 990 بعد سنة واحدة |
| التضخم | 100 مبلغ؛ 10% لمدة سنة واحدة | 110 سمية في المستقبل؛ 90.91 القوة الشرائية الحالية |
أمثلة خيالية منفصلة، وليس إسقاط حساب واحد مشترك أو توقع للعائدات.
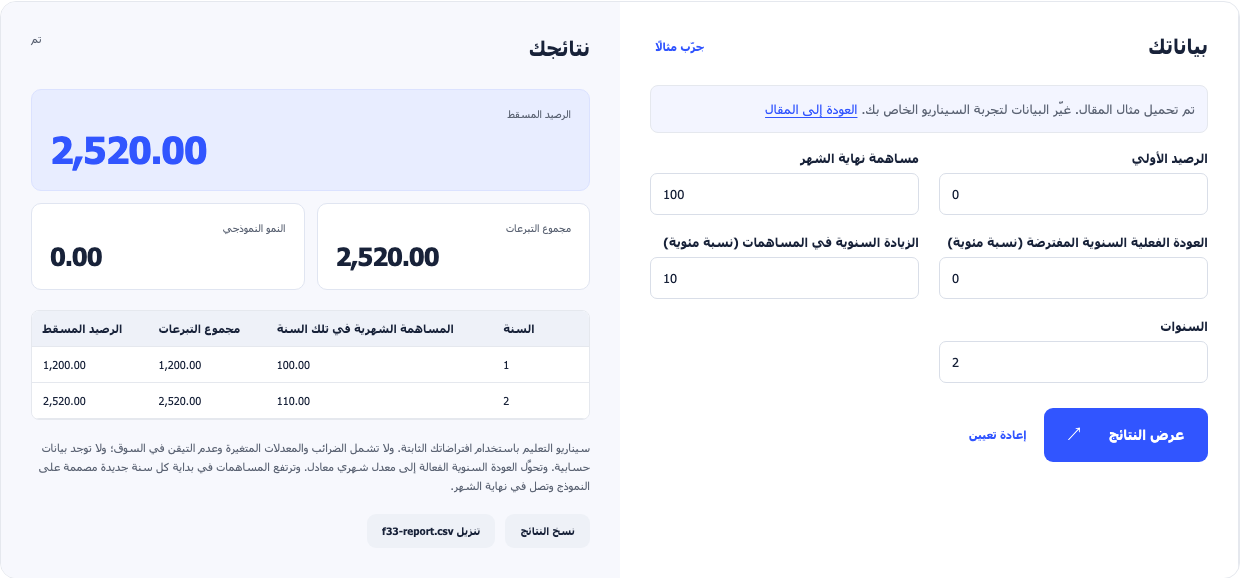
استخدم هذا المثال يفتح باب الاهتمام بزيادة المساهمات بهذه المدخلات.
تحويل الأموال الاسمية إلى القوة الشرائية
في حساب التضخم، يدخل المبلغ 100 التضخم السنوي 10% و سنة واحدة. الإبقاء على القوة الشرائية اليوم يتطلب 110 في المستقبل المال الاسمي. على العكس من ذلك، مستقبل لم يتغير 100 حول 90.91 من القوة الشرائية الحالية. وهذا سيناريو تضخم ثابت مفترض، وليس مؤشر أسعار الاستهلاك التاريخي أو تغيرات أسعار الأسر المعيشية المقاسة. لا تخلط بين الاتجاهين أو تخفض نسبة التضخم دون النظر في التفاقم.
سيناريوهات مقارنة بدون وعد
وتستخدم الشاشة نموذجا للتبرع لمدة سنتين فقط بحيث يمكن استنساخ كل تغيير من الودائع وحدها. جربي افتراض العودة بشكل منفصل وقارني مقدار النتيجة الآن يعتمد على هذا الافتراض. إبقاء الرسوم واتفاقيات التضخم واضحة والتحقق من أن العائد الصافي لم يُخصم نفس الرسوم مرتين. وهذه سيناريوهات تعليمية، وليست أهدافا مضمونة أو توصية مهنية بشأن الاستثمار في الشراء.