Markup vs Margin: formules, exemples et prix
Comprendre le dénominateur, calculer un prix cible, et vérifier ce qu'un rabais laisse après les coûts.
Écrire la portée des coûts avant le pourcentage
Commencez par une phrase expliquant ce que signifie le coût dans votre calcul. Il peut s'agir du prix du fournisseur, du coût du produit livré ou de tout coût variable lié à la réalisation d'une vente. Ces définitions produisent des résultats différents même lorsque le prix de vente est identique. Enregistrez les composantes de coût à côté du chiffre afin qu'un collègue puisse le reproduire. Il est difficile de comparer un pourcentage sans dénominateur et sans marge de coûts avec un autre produit ou un autre rapport.
Le dénominateur fait la différence
Achetez un article pour 40 et vendez-le pour 60. Le montant laissé avant les autres dépenses est de 20. Markup divise ce montant par coût : 20 divisé par 40 est 50%. Marge la divise par le prix de vente: 20 divisé par 60 est environ 33.33%. Les deux descriptions peuvent être correctes pour la même vente. La confusion commence quand une décision de prix utilise un calcul mais le rapport d'entreprise l'étiquete avec l'autre nom.
Travaillez en arrière de la marge dont vous avez besoin
Pour une marge cible exprimée en décimales, le prix est égal au coût divisé par un moins m. Avec un coût 40 et une marge cible de 50%, le prix est de 80. Cela crée 40 profits modélisés, une marge de 50% et une marge de 100%. Vous pouvez entrer le coût 40, le prix courant 60 et la marge cible 50 dans le calculateur de marge bénéficiaire pour voir la comparaison actuelle et le prix requis ensemble.
| Mesure | Vente pour 60 | Vente pour 80 |
|---|---|---|
| Coût | 40 | 40 |
| Montant laissé avant les autres dépenses | 20 | 40 |
| Marquage des coûts | 50% | 100% |
| Marge sur le prix de vente | 33,33% | 50% |
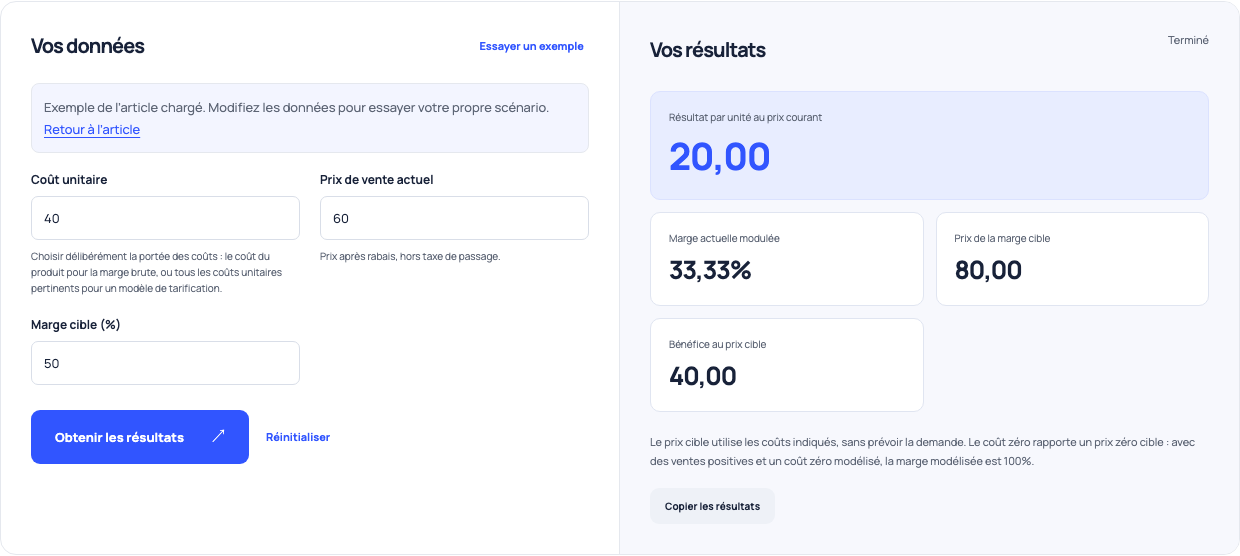
Utilisez cet exemple Ouvre Marge de profit et prix cible avec ces intrants.
Un rabais change le montant restant plus rapidement
Réduire le prix de 60 à 54 alors que le coût reste à 40. Le revenu par unité chute 10%, mais le montant restant tombe de 20 à 14, une réduction 30%. Préserver les besoins initiaux de contribution concernant 42.86% plus d'unités selon ces hypothèses. Pour 100 unités originales, la plus petite cible de récupération d'unités entières est 143. Il s'agit d'une exigence arithmétique, et non d'une preuve que les clients achèteront les unités supplémentaires.
Continuer à changer les frais en dehors d'un raccourci à coût fixe
Une taxe de paiement calculée en pourcentage du prix change lorsque le prix change. Le traiter comme un coût unitaire inchangé peut fausser le prix cible ou le résultat de promotion. Calculer ces frais pour chaque scénario, ou utiliser l'outil de marge de contribution avec le pourcentage approprié et les entrées de frais fixes. Garder les taxes de passage séparément des revenus conservés. Si vous changez les coûts inclus entre les scénarios, décrivez ce changement plutôt que de comparer les pourcentages comme si les modèles correspondaient.
Regardez au-delà d'un seul produit
Pour un groupe, ajouter les composantes et les coûts réels avant d'évaluer son prix de vente combiné. Un article rentable peut supporter un article inclus coûteux, tandis que l'emballage ou la livraison supplémentaire peut consommer l'économie apparente. Comparez le paquet avec l'achat alternatif que vous attendez des clients à faire. Une plus grande valeur de commande ne prouve pas en soi une contribution plus élevée, et une amélioration en pourcentage ne permet pas d'établir si les stocks ou la capacité de réalisation peuvent soutenir l'offre.
Transformer le calcul en un examen des prix
Tenir un bref dossier de scénario contenant la portée des coûts, le prix normal, le prix proposé, la contribution unitaire et le volume nécessaire pour préserver le niveau de référence. Comparez ce volume avec vos propres ventes et capacités passées. Vérifiez si le prix supporte toujours les frais généraux fixes après les coûts variables. La calculatrice peut rendre ces hypothèses cohérentes, mais la demande, le positionnement des concurrents et la volonté du client de payer restent des questions distinctes. Examiner le dossier lorsque les coûts ou la conception de la promotion changent. Assigner quelqu'un pour vérifier le résultat réel de la promotion par rapport à ce niveau de référence.