Markup vs Margin: Fórmulas, Ejemplos y Precios
Entender el denominador, calcular un precio objetivo, y comprobar lo que un descuento deja después de los costos.
Escriba el alcance del costo antes del porcentaje
Empieza con una frase explicando qué coste significa en tu cálculo. Puede ser el precio del proveedor, el costo del producto entregado, o cada coste variable de completar una venta. Estas definiciones producen diferentes resultados incluso cuando el precio de venta es idéntico. Registre los componentes de costo junto a la figura para que un colega pueda reproducirla. Un porcentaje sin su denominador y el alcance de los costos es difícil de comparar con otro producto u otro informe.
El denominador marca la diferencia
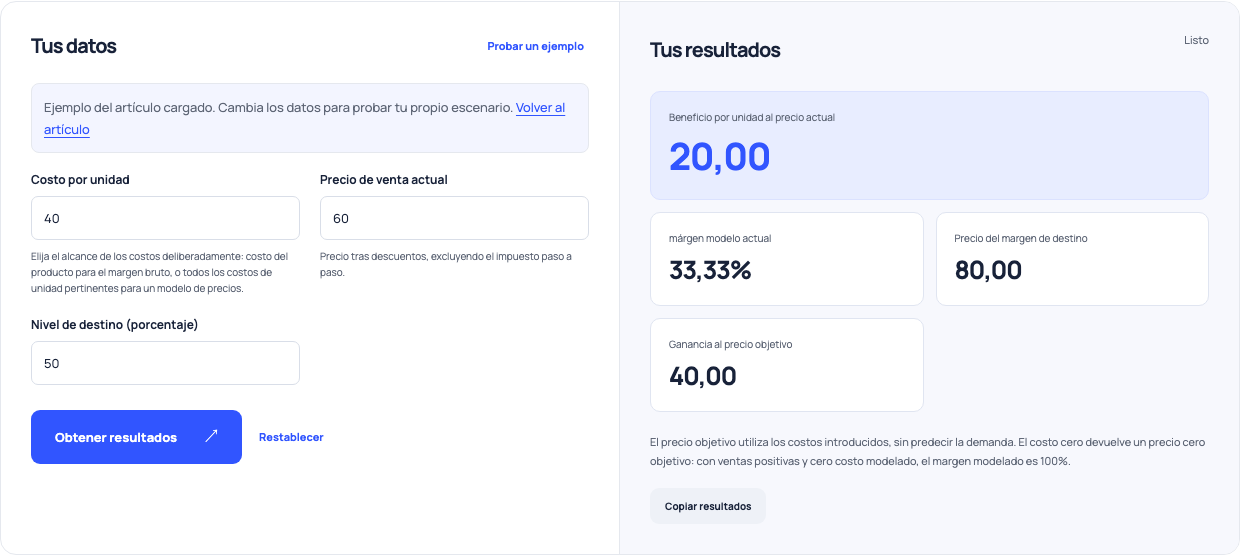
Comprar un artículo para 40 y venderlo para 60. La cantidad que queda antes de otros gastos es 20. Margin divide esa cantidad por costo: 20 dividido por 40 es 50%. Margin lo divide vendiendo precio: 20 divididos por 60 es alrededor 33.33%. Ambas descripciones pueden ser correctas para la misma venta. La confusión comienza cuando una decisión de precio utiliza un cálculo pero el informe de negocio lo etiqueta con el otro nombre.
Trabajar hacia atrás desde el margen que necesita
Para un margen objetivo expresado como un m decimal, el precio es igual al costo dividido por un m menos. Con el coste 40 y un 50% de margen de destino, el precio es 80. Eso crea 40 de beneficio modelado, un margen de 50% y una marca de 100%. Puedes introducir el costo 40, el precio actual 60 y el margen objetivo 50 en la calculadora del margen de ganancia para ver la comparación actual y el precio requerido juntos.
| Medida | Venta para 60 | Venta para 80 |
|---|---|---|
| Costo | 40 | 40 |
| Cantidad izquierda antes de otros gastos | 20 | 40 |
| Marcación en costo | 50% | 100% |
| Margin a precio de venta | 33,33% | 50% |
Use este ejemplo Abre margen de ganancia y precio objetivo con estas entradas.
Un descuento cambia la cantidad restante más rápido
Reducir el precio de 60 a 54, mientras que el costo se mantiene a 40. Los ingresos por unidad disminuyen un 10%, pero la cantidad izquierda cae de 20 a 14, una reducción del 30%. Preservar la contribución original necesita alrededor de 42.86% más unidades bajo estas suposiciones. Para 100 unidades originales, el objetivo de recuperación de unidad entera más pequeño es 143. Este es un requisito aritmético, no evidencia que los clientes comprarán las unidades extra.
Sigue cambiando las tarifas fuera de un atajo de costo fijo
Una tasa de pago calculada como porcentaje de los cambios de precio cuando los cambios de precios. Tratarlo como un costo unitario invariable puede distorsionar el precio objetivo o el resultado de promoción. Calcular las tarifas para cada escenario, o utilizar la herramienta de margen de contribución con el porcentaje apropiado y los insumos de honorarios fijos. Mantener los impuestos de paso separados de los ingresos retenidos. Si cambia los costos incluidos entre escenarios, describir ese cambio en lugar de comparación los porcentajes como si los modelos coinciden.
Mira más allá de un solo producto
Para un paquete, agregue los componentes y costos reales antes de evaluar su precio de venta combinado. Un artículo rentable puede soportar un artículo caro incluido, mientras que el embalaje adicional o la entrega puede consumir el ahorro aparente. Compare el paquete con la compra alternativa que usted espera que los clientes hagan. Un valor de orden más grande no demuestra por sí mismo una mayor contribución, y un porcentaje de mejora no establece si la capacidad de stock o cumplimiento puede apoyar la oferta.
Convertir el cálculo en una revisión del precio
Mantenga un breve registro de escenarios que contengan alcance de costos, precio normal, precio propuesto, contribución unitaria y el volumen necesario para preservar la base de referencia. Compare ese volumen con sus propias ventas y capacidad pasadas. Comprueba si el precio sigue soportando gastos fijos tras costos variables. La calculadora puede hacer que estas suposiciones sean consistentes, pero la demanda, posicionamiento de los competidores y disposición de los clientes a pagar siguen siendo preguntas separadas. Revise el registro cuando los costos o el cambio de diseño de promoción. Asignar a alguien para verificar el resultado de promoción real contra esa base de referencia.