Markup vs Margin: Formula, Contoh dan Harga
Memahami penyebut, menghitung harga sasaran, dan memeriksa berapa sisa diskon setelah biaya.
Tulis lingkup biaya sebelum persentase
Mulailah dengan kalimat menjelaskan apa arti biaya dalam perhitungan Anda. Mungkin harga pemasok, biaya produk pengiriman, atau setiap biaya variabel untuk menyelesaikan penjualan. Definisi ini menghasilkan hasil yang berbeda bahkan ketika harga penjualan identik. Rekam komponen biaya disamping angka sehingga rekan dapat mereproduksi itu. Persentase tanpa penyebut dan lingkup biaya sulit dibandingkan dengan produk lain atau laporan lain.
penyebut membuat perbedaan
Beli barang seharga 40 dan jual seharga 60. Jumlah yang tersisa sebelum biaya lain adalah 20. Markup membagi jumlah itu dengan biaya: 20 dibagi 40 adalah 50%. Margin membaginya dengan menjual harga: 20 dibagi 60 adalah sekitar 33.33%. Kedua deskripsi dapat benar untuk penjualan yang sama. Kebingungan dimulai ketika keputusan harga menggunakan satu perhitungan tapi laporan bisnis melabelinya dengan nama lain.
Bekerja mundur dari margin yang Anda butuhkan
Untuk margin target dinyatakan sebagai m desimal, harga sama dengan biaya dibagi dengan satu dikurangi m. Dengan biaya 40 dan margin target 50%, harganya adalah 80. Itu menciptakan 40 model keuntungan, batas 50% dan 100% markup. Anda dapat memasukkan biaya 40, saat ini 60 harga dan margin target 50 dalam keuntungan marjin kalkulator untuk melihat perbandingan saat ini dan diperlukan harga bersama-sama.
| Mengukur | Jual untuk 60 | Jual untuk 80 |
|---|---|---|
| Biaya | 40 | 40 |
| Banyaknya tersisa sebelum pengeluaran lain | 20 | 40 |
| Markup pada biaya | 50% | 100% |
| Margin pada jual harga | 33,33% | 50% |
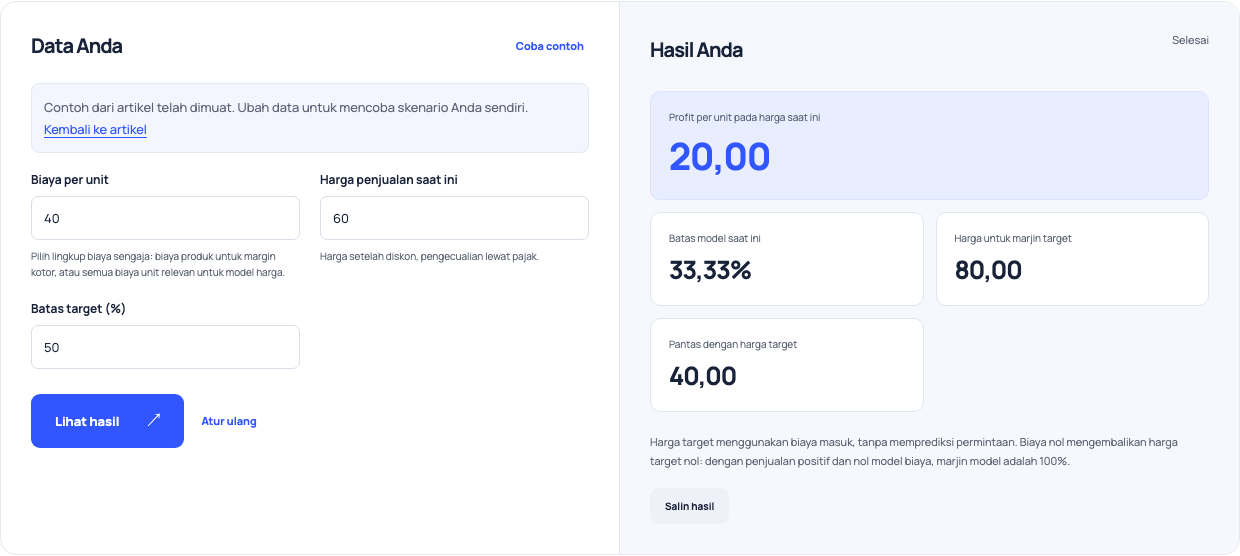
Gunakan contoh ini Buka margin Profit dan target- harga dengan masukan ini.
Sebuah diskon mengubah jumlah yang tersisa lebih cepat
Mengurangi harga dari 60 sampai 54 sementara biaya tetap di 40. Pendapatan per unit turun 10%, tapi jumlah yang tersisa turun dari 20 sampai 14, pengurangan 30%. Mempertahankan kontribusi asli membutuhkan sekitar 42.86% lebih banyak unit di bawah asumsi ini. Untuk 100 unit asli, semua unit terkecil target pemulihan adalah 143. Ini adalah persyaratan aritmatika, bukan bukti bahwa pelanggan akan membeli unit ekstra.
Tetap ubah biaya diluar dari jalan pintas yang diperbaiki
Biaya pembayaran dihitung sebagai persentase perubahan harga ketika perubahan harga. Menganggap itu sebagai biaya unit yang tidak berubah dapat mengubah harga atau hasil promosi. Perhitungkan biaya tersebut untuk setiap skenario, atau gunakan alat perantara kontribusi dengan persentase yang sesuai dan masukan biaya tetap. Simpan waktu melalui pajak terpisah dari pendapatan yang tersimpan. Jika Anda mengubah biaya yang disertakan antara skenario, jelaskan bahwa perubahan bukan membandingkan persentase seperti yang cocok dengan model.
Lihat di luar satu produk
Untuk bundel, tambahkan komponen yang sebenarnya dan biaya sebelum menilai gabungan harga penjualan. Barang yang menguntungkan dapat mendukung barang yang termasuk mahal, sementara paket atau pengiriman tambahan dapat mengkonsumsi tabungan yang jelas. Bandingkan bundel dengan pembelian alternatif Anda mengharapkan pelanggan untuk membuat. Nilai urutan yang lebih besar tidak dengan sendirinya membuktikan kontribusi yang lebih tinggi, dan peningkatan persentase tidak menetapkan apakah kapasitas saham atau pemenuhan dapat mendukung tawaran tersebut.
Mengubah perhitungan menjadi tinjauan harga
Simpan catatan skenario pendek berisi biaya lingkup, harga normal, harga yang diusulkan, unit kontribusi dan volume yang diperlukan untuk melestarikan baseline. Bandingkan volume itu dengan penjualan dan kapasitas masa lalumu. Periksa apakah harga masih mendukung overhead tetap setelah biaya variabel. Kalkulator dapat membuat asumsi-asumsi ini konsisten, tapi permintaan, pesaing posisi dan pelanggan kesediaan untuk membayar tetap pertanyaan terpisah. Review catatan ketika biaya atau desain promosi berubah. Perintahkan seseorang untuk memverifikasi hasil promosi yang sebenarnya terhadap dasar itu.