Marcação vs Margem: Fórmulas, Exemplos e Preços
Entenda o denominador, calcule um preço alvo, e verifique o que um desconto sai depois dos custos.
Escreva o escopo de custos antes da porcentagem.
Comece com uma frase explicando o que significa o custo em seu cálculo. Pode ser o preço do fornecedor, o custo do produto entregue, ou qualquer custo variável de completar uma venda. Essas definições produzem resultados diferentes mesmo quando o preço de venda é idêntico. Grave os componentes de custo ao lado da figura para que um colega possa reproduzi-la. Uma porcentagem sem seu denominador e escopo de custos é difícil de comparar com outro produto ou outro relatório.
O denominador faz a diferença.
Compre um item por 40 e venda por 60. O valor restante antes das outras despesas são 20. A pontuação divide essa quantia por custo: 20 dividido por 40 é 50%. Margem divide por preço de venda: 20 dividido por 60 é sobre 33.33%. Ambas as descrições podem ser corretas para a mesma venda. A confusão começa quando uma decisão de preço usa um cálculo, mas o relatório de negócios a etiqueta com o outro nome.
Trabalhe para trás da margem que você precisa
Para uma margem alvo expressa em decimal m, o preço é igual ao custo dividido por um menos m. Com um custo de 40 e uma margem de 50%, o preço é 80. Isso cria 40 de lucro modelado, uma margem de 50% e uma margem de 100%. Você pode inserir custo 40, preço atual 60 e margem alvo 50 na calculadora de margem de lucro para ver a comparação atual e preço exigido juntos.
| Medida | Venda por 60. | Venda por 80. |
|---|---|---|
| Custo | 40 | 40 |
| Montante restante antes de outras despesas | 20 | 40 |
| Marcação do custo | 50% | 100% |
| Margem no preço de venda | 33,33% | 50% |
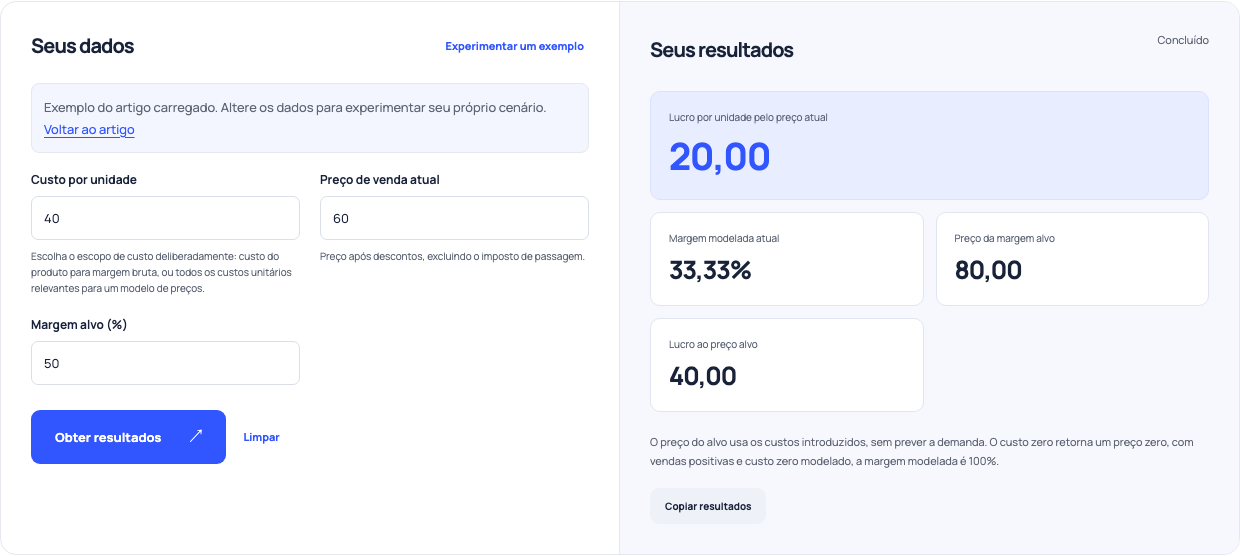
Use este exemplo. Abre margem de lucro e preço-alvo com essas entradas.
Um desconto muda o valor restante mais rápido.
Reduza o preço de 60 para 54 enquanto o custo fica em 40. A receita por unidade cai 10%, mas o valor restante cai de 20 para 14, uma redução de 30%. Preservar a contribuição original precisa sobre 42.86% mais unidades sob esses pressupostos. Para 100 unidades originais, o menor alvo de recuperação é 143. É uma exigência aritmética, não evidência de que os clientes comprarão as unidades extras.
Continue mudando as taxas fora de um atalho de custo fixo.
Uma taxa de pagamento calculada como uma porcentagem de mudanças de preço quando o preço muda. Tratá-lo como um custo unitário inalterado pode distorcer o preço alvo ou o resultado da promoção. Calcule essas taxas para cada cenário, ou use a ferramenta de margem de contribuição com a porcentagem adequada e entradas de taxa fixa. Mantenha os impostos separados da receita retida. Se você mudar os custos incluídos entre cenários, descreva essa mudança ao invés de comparar percentuais como se os modelos combinassem.
Olhe além de um único produto.
Para um pacote, adicione os componentes e custos reais antes de avaliar seu preço de venda combinado. Um item rentável pode suportar um item incluído caro, enquanto embalagem extra ou entrega pode consumir a economia aparente. Compare o pacote com a compra alternativa que espera que os clientes façam. Um valor de ordem maior não prova por si só maior contribuição, e uma melhoria percentual não estabelece se estoque ou capacidade de realização pode suportar a oferta.
Transforme o cálculo em uma revisão de preços
Mantenha um pequeno registro de cenário contendo escopo de custos, preço normal, preço proposto, contribuição unitária e o volume necessário para preservar a linha de base. Compare esse volume com suas vendas e capacidade passadas. Verifique se o preço ainda suporta despesas fixas após custos variáveis. A calculadora pode tornar essas suposições consistentes, mas a demanda, o posicionamento do concorrente e a vontade do cliente de pagar permanecem questões separadas. Reveja o registro quando os custos ou o projeto de promoção mudarem. Atribua alguém para verificar o resultado real da promoção contra essa linha de base.