Darlehenszahlungen, Extra Principal und Refinanzierung Break-Even
Vergleichen Sie Zahlungspläne und verbleibende Salden, ohne die Cashflow-Einsparungen mit niedrigeren Gesamtkosten zu verwechseln.
Aufzeichnen der Vertragsannahmen
Die Festzinsinstrumente verwenden einen nominalen Jahreszins geteilt durch zwölf, Monatsendzahlungen und Cent-gerundete Zinsen. Sie schließen Gebühren, Steuern, Versicherungen, täglich anfallende und variable Sätze aus, es sei denn, es werden im Voraus separate Refinanzierungskosten angegeben. Lesen Sie den tatsächlichen Vertrag und unterscheiden Sie den Notenzins von einem APR, der andere Kosten enthält. Das Modell ist ein reproduzierbarer Zeitplan, kein Kreditgeber-Zitat.
Erstellen Sie einen einfachen Principal-only-Zeitplan
Geben Sie den Kapitalbetrag 1,200, den Jahreszinssatz Null und die Restlaufzeit eines Jahres im Festzinsrechner an. Die monatliche Zahlung ist 100, die Gesamtzinsen sind Null und der Saldo löscht nach 12 Monaten. Fügen Sie im Extra-Payment-Tool jeden Monat 100 hinzu. Die Zahlung wird 200 und der Restbetrag löscht in sechs Monaten, immer noch mit null Zinsen. Zusätzliche Zahlungen zu positiven Preisen können die Zinsen reduzieren, aber nur, wenn sie als Modell zugelassen und angewendet werden.
Vergleichen Sie eine längere Ersatzlaufzeit
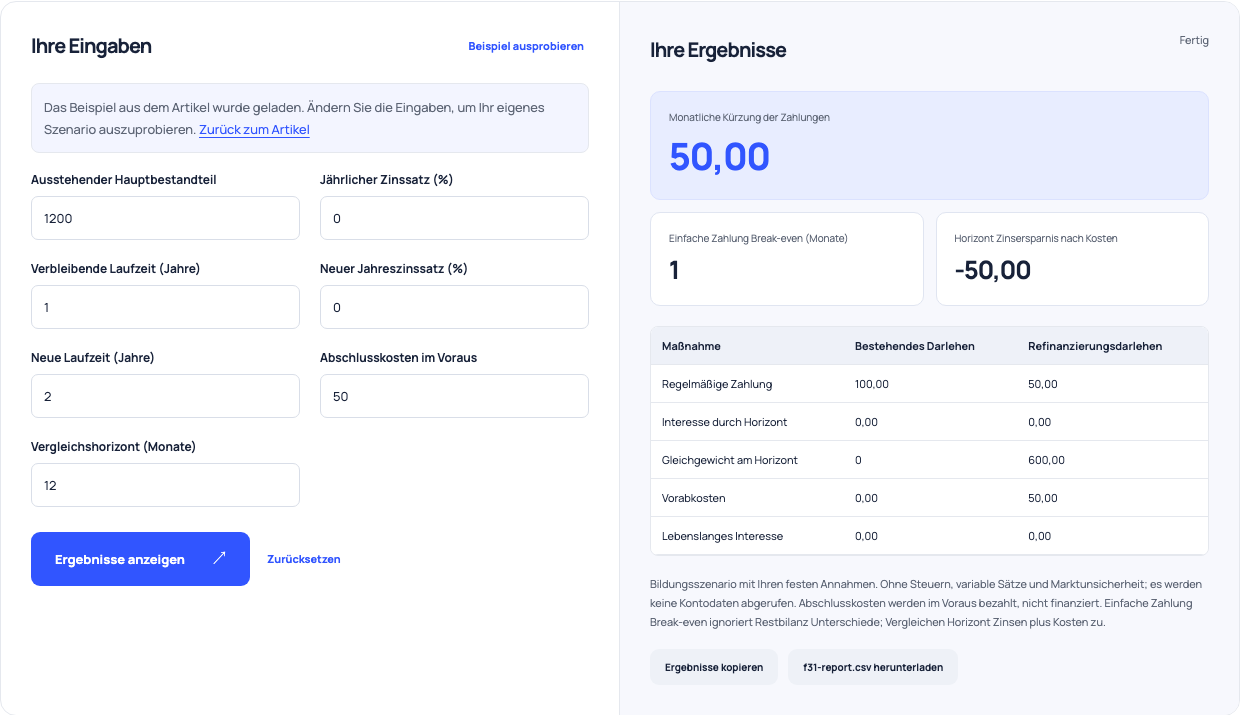
Für das Refinanzierungsbeispiel behalten Sie den Kapitalbetrag 1,200 und beide Raten bei Null. Bestehende Laufzeit ist ein Jahr; neue Laufzeit ist zwei Jahre; Abschlusskosten sind 50, im Voraus bezahlt; Vergleichshorizont ist 12 Monate. Die bestehende Zahlung ist 100 und die Ersatzzahlung ist 50. Einfache Zahlung Break-even Berichte einen Monat, weil 50 der monatlichen Reduktion entspricht 50 der Vorabkosten. Das ist eine Cashflow-Abkürzung, nicht das gesamte wirtschaftliche Ergebnis.
| Szenario | Monatliche Zahlung | Auszahlungs- oder Horizontsaldo | Zinsen/Kosten |
|---|---|---|---|
| Ursprünglicher Nullzins 12-Monats-Kredit | 100 | Bezahlt nach 12 Monaten | Null Zinsen |
| Addieren Sie 100 zusätzliche Principal monatlich | 200 | Bezahlt nach sechs Monaten | Null Zinsen |
| Ersatz Null-Rate 24-Monats-Darlehen | 50 | 600 noch nach 12 Monaten geschuldet | 50 Vorabkosten |
| Einfache Zahlung Break-even | 50 monatliche Ermäßigung | Ein Monat | Ignoriert die Balancedifferenz |
Fiktive Bildungsbeispiele; tatsächliche Begriffe, Rückstellungen und Strafen können sich unterscheiden.
Verwenden Sie dieses Beispiel Öffnet Refinanzierung Break-even mit diesen Inputs.
Lesen Sie den Restbetrag neben der Zahlung
Am 12-Monats-Horizont hat das ursprüngliche Darlehen null Saldo, während der Ersatz noch 600 hat. Beide haben null modellierte Zinsen, so Horizont Zinsersparnis nach den 50 Kosten ist − 50. Die reduzierte Zahlung kommt von langsameren Hauptrückzahlung, nicht billiger Kreditaufnahme. Zu positiven Zinssätzen untersuchen Sie die Zinsen durch den Horizont und die verbleibenden Salden sowie die lebenslangen Zinsen. Eine längere Laufzeit kann die Kosten verschleiern, wenn nur die Rate verglichen wird.
Überprüfen Sie die tatsächlichen Auszahlungs- und Refinanzierungsbedingungen
Bestätigen Sie Vorfälligkeitsentschädigungen, wie zusätzliche Mittel verwendet werden und ob Abschlusskosten im Voraus bezahlt oder finanziert werden. Dieses Refinanzierungsinstrument behandelt sie als Vorauszahlung, so dass die finanzierten Kosten ein anderes Hauptszenario erfordern. Vergleichen Sie die Kreditgeber-Accrual- und Final-Payment-Regeln mit dem modellierten Zeitplan. Verwenden Sie das Ergebnis, um Fragen zu einem Angebot zu identifizieren, nicht als professionelle Empfehlung, dass eine Refinanzierung fortgesetzt werden sollte.