Pagamentos de empréstimo, Diretor Extra e Refinance Break-Even
Compare os prazos de pagamento e saldos remanescentes sem confundir economia de caixa com menor custo total.
Grave as suposições do contrato.
As ferramentas de taxa fixa usam uma taxa de juro nominal anual dividida por 12, pagamentos de fim de mês e juros redondos. Eles excluem taxas, impostos, seguro, accrual diário e taxas variáveis a menos que um custo de refinanciar adiantado separado é introduzido. Leia o contrato e distinga a taxa de juros de uma nota. APR Isso inclui outros custos. O modelo é uma programação reprodutível, não uma citação de emprestador.
Construa uma programação simples.
Digite 1,200 principal, taxa anual zero e prazo restante de um ano na calculadora de taxa fixa. O pagamento mensal é de 100, o total de juros é zero e o saldo é limpo após 12 meses. Na ferramenta de pagamento extra, adicione 100 por mês. O pagamento torna-se 200 e o saldo é limpo em seis meses, ainda com zero juros. Pagamentos extras em taxas positivas podem reduzir juros, mas só se permitidos e aplicados como modelo.
Compare um longo prazo de substituição.
Para o exemplo do refinance, mantenha 1,200 principal e ambas as taxas em zero. O prazo é de um ano, o novo prazo é de dois anos, os custos de fechamento são de 50, pagos adiantados, o horizonte de comparação é de 12 meses. O pagamento existente é 100 e o de substituição é 50. Relatórios de pagamento simples de um mês porque 50 de redução mensal é igual a 50 de custo adiantado. Isso é um atalho de caixa, não o resultado econômico total.
| Cenário | Pagamento mensal | Pagamento ou equilíbrio do horizonte | Juros/custo |
|---|---|---|---|
| Empréstimo original de 12 meses. | 100 | Pagou após 12 meses. | Zero juros. |
| Adicione mais 100 principais mensais. | 200 | Pagou após seis meses. | Zero juros. |
| Empréstimo de 24 meses. | 50 | 600 ainda devem depois de 12 meses. | 50 adiantados. |
| Simples pausa de pagamento | 50 reduções mensais. | Um mês. | Ignora a diferença de equilíbrio. |
Exemplos educacionais fictícios, termos reais, exercício e penalidades podem ser diferentes.
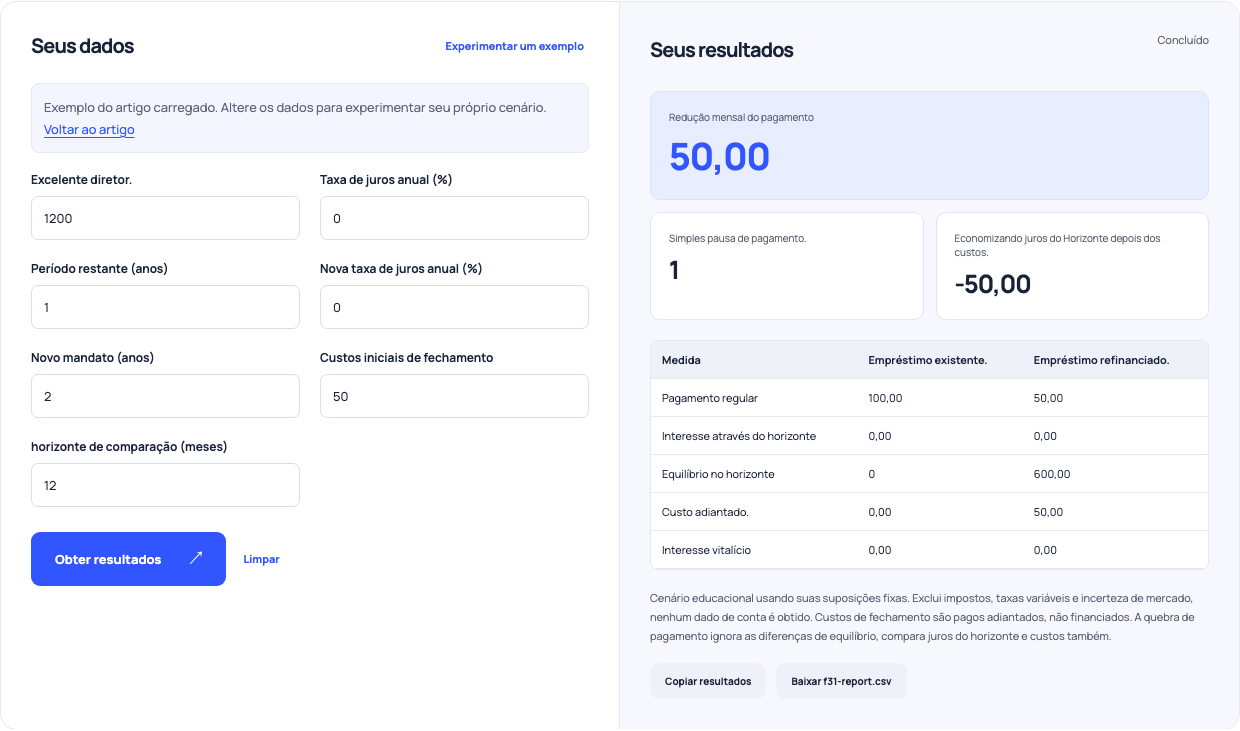
Use este exemplo. Abre Refinanciar até mesmo com essas entradas.
Leia o saldo ao lado do pagamento.
No horizonte de 12 meses, o empréstimo original tem equilíbrio zero enquanto o substituto ainda tem 600. Ambos têm zero juros modelados, então economia de juros horizonte após o custo 50 é − 50. O pagamento reduzido vem de um reembolso menor, não de empréstimos mais baratos. A taxas positivas, inspecione juros através do horizonte e saldos remanescentes, bem como juros da vida. Um longo prazo pode obscurecer o custo quando apenas a parcela é comparada.
Verifique o pagamento e refinance os termos.
Confirme as penalidades de pré-pagamento, como os fundos extras são aplicados, e se os custos de fechamento são pagos antecipadamente ou financiados. Essa ferramenta de refinança os trata como dinheiro adiantado, então os custos financiados exigem um cenário diferente. Compare o credor com as regras de pagamento final com o cronograma modelado. Use o resultado para identificar perguntas para fazer sobre uma oferta, não como uma recomendação profissional de que um refinanciamento deve prosseguir.