Mensualités, remboursements supplémentaires et seuil de rentabilité du refinancement
Comparez les échéanciers et les soldes restants sans confondre une baisse des mensualités avec une baisse du coût total.
Enregistrer les hypothèses du contrat
Les outils à taux fixe utilisent un taux d’intérêt annuel nominal divisé par douze, des paiements en fin de mois et des intérêts arrondis au centime. Ils excluent les frais, les taxes, l’assurance, le calcul quotidien des intérêts et les taux variables, sauf si un coût initial de refinancement est saisi séparément. Consultez le contrat et distinguez le taux d’intérêt contractuel d’un APR incluant d’autres coûts. Le modèle fournit un échéancier reproductible, sans constituer une offre de prêt.
Construisez un échéancier simple sans intérêts
Dans le calculateur à taux fixe, saisissez un capital de 1,200, un taux annuel nul et une durée restante d’un an. La mensualité est de 100, le total des intérêts est nul et le solde est remboursé en 12 mois. Dans l’outil de remboursement supplémentaire, ajoutez 100 chaque mois. Le paiement atteint 200 et le solde est remboursé en six mois, toujours sans intérêts. Avec un taux positif, les versements supplémentaires peuvent réduire les intérêts, à condition d’être autorisés et appliqués comme dans le modèle.
Comparer un délai de remplacement plus long
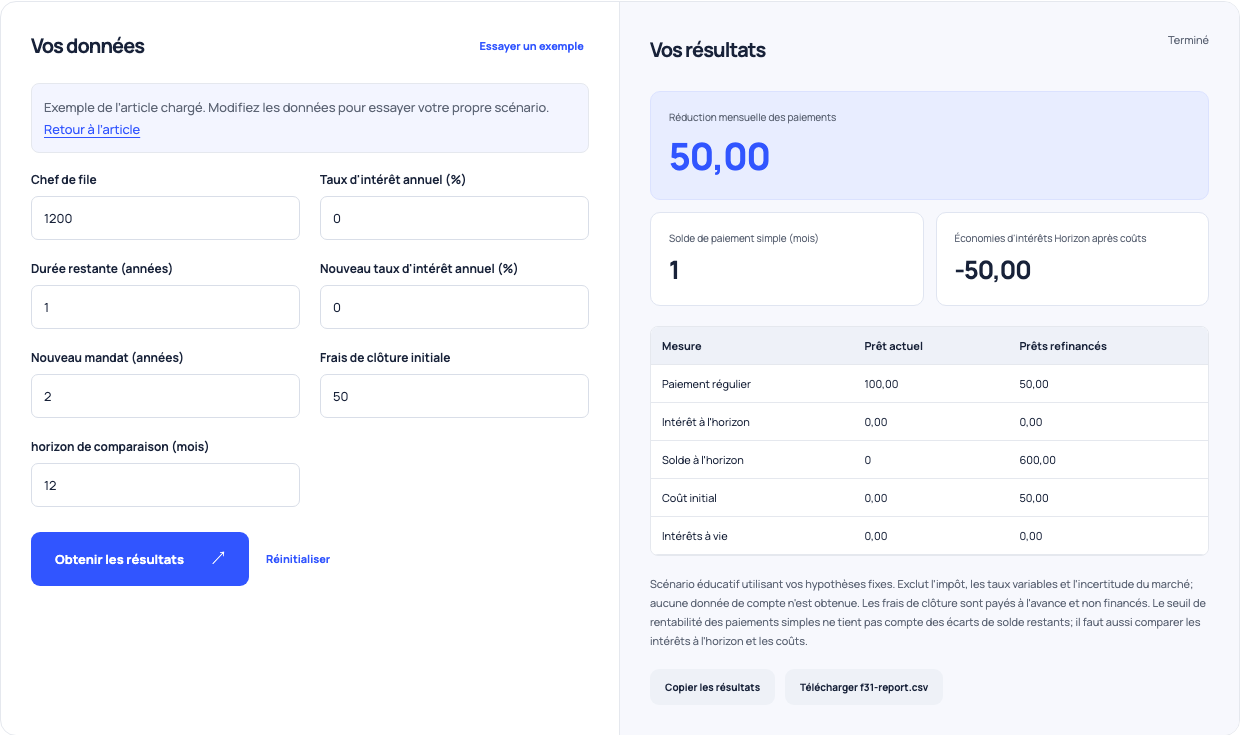
Pour l’exemple de refinancement, conservez un capital de 1,200 et deux taux nuls. La durée actuelle est d’un an ; la nouvelle durée est de deux ans ; les frais initiaux de 50 sont payés immédiatement ; l’horizon de comparaison est de 12 mois. La mensualité actuelle est de 100, contre 50 pour le nouveau prêt. Le seuil simple fondé sur les mensualités est atteint en un mois, car la baisse mensuelle de 50 égale les frais initiaux de 50. Ce raccourci décrit la trésorerie, pas le résultat économique complet.
| Scénario | Paiement mensuel | Remboursement ou capital restant à l’échéance | Intérêts/coûts |
|---|---|---|---|
| Prêt initial sans intérêts sur 12 mois | 100 | Remboursé en 12 mois | Aucun intérêt |
| Ajouter 100 de capital chaque mois | 200 | Remboursé en six mois | Aucun intérêt |
| Nouveau prêt sans intérêts sur 24 mois | 50 | Capital restant dû de 600 après 12 mois | 50 de frais initiaux |
| Seuil de récupération des frais par baisse des mensualités | Baisse mensuelle de 50 | Un mois | Ne tient pas compte de la différence de capital restant dû |
Exemples pédagogiques fictifs ; les conditions réelles, le calcul des intérêts et les pénalités peuvent différer.
Utilisez cet exemple Ouvre Refinancer le seuil de rentabilité avec ces entrées.
Lire le solde à côté du paiement
Après 12 mois, le prêt initial est entièrement remboursé, tandis que le nouveau prêt présente encore un solde de 600. Les deux prêts ne génèrent aucun intérêt dans le modèle ; l’économie d’intérêts sur cet horizon, après les frais de 50, est donc de −50. La baisse des mensualités vient d’un remboursement plus lent du capital, pas d’un emprunt moins coûteux. Avec des taux positifs, examinez les intérêts sur l’horizon choisi, les soldes restants et les intérêts sur toute la durée. Une durée plus longue peut masquer le coût si vous comparez uniquement les mensualités.
Vérifier les modalités de remboursement et de refinancement
Vérifiez les pénalités de remboursement anticipé, l’affectation des versements supplémentaires et le paiement immédiat ou le financement des frais initiaux. Cet outil suppose que les frais sont payés immédiatement ; des frais financés nécessitent donc un scénario de capital différent. Comparez les règles de calcul des intérêts et du dernier paiement du prêteur avec l’échéancier modélisé. Utilisez le résultat pour préparer vos questions sur une offre, sans le considérer comme une recommandation professionnelle de refinancer.