Pagos de préstamos, Director Extra y Break-Evenance
Compare los calendarios de pago y los saldos restantes sin tomar en cuenta los ahorros de la corriente de efectivo para un menor costo total.
Registro de las suposiciones contractuales
Las herramientas de tipo fijo utilizan una tasa de interés anual nominal dividida por doce, pagos al mes y intereses redondeados. Se excluyen tarifas, impuestos, seguros, valores devengados diarios y tarifas variables a menos que se ingrese un coste de refinanciamiento independiente. Lea el contrato real y distinguir la tasa de interés de la nota de un APR que incluye otros costos. El modelo es un horario reproducible, no una cotización del prestamista.
Construir un simple programa de sólo principio
Introduzca el principal 1,200, tasa anual cero y plazo restante un año en la calculadora de tarifa fija. El pago mensual es 100, el interés total es cero y el saldo se despeja después de 12 meses. En la herramienta de pago extra, añadir 100 cada mes. El pago se convierte en 200 y el saldo se despeja en seis meses, todavía con cero interés. Los pagos adicionales a tasas positivas pueden reducir el interés, pero sólo si se permite y se aplica como modelo.
Compare un plazo de reemplazo más largo
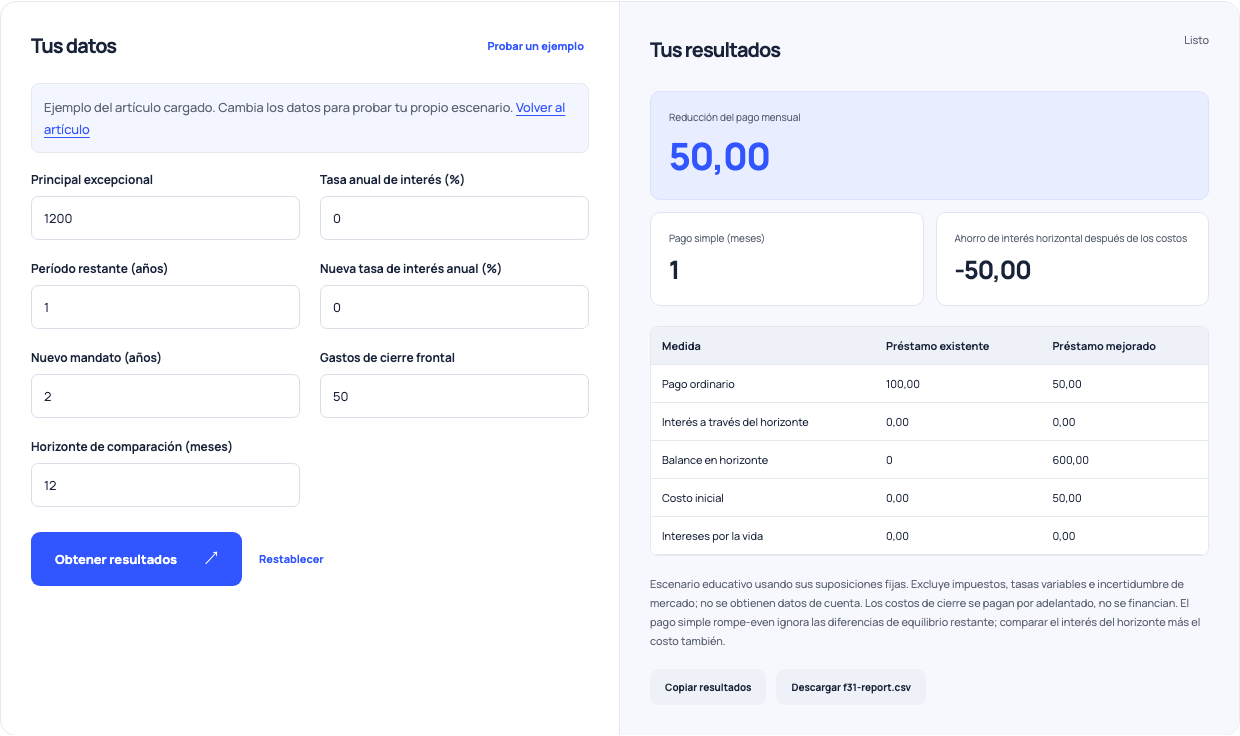
Para el ejemplo de refinanciamiento, mantenga el principal 1,200 y ambas tarifas a cero. El plazo actual es de un año; el nuevo plazo es de dos años; los costos de cierre son 50, pagados por adelantado; el horizonte de comparación es de 12 meses. El pago existente es de 100 y el pago de reemplazo es de 50. Un mes, los informes de pago simple, porque 50 de reducción mensual equivalen a 50 de costo inicial. Ese es un atajo de la corriente de efectivo, no el resultado económico total.
| Escenario | Pago mensual | Saldo de pago o horizonte | Intereses/costos |
|---|---|---|---|
| Préstamo original de 12 meses de duración | 100 | Pagado después de 12 meses | Cero interés |
| Añadir 100 adicional mensual | 200 | Pagado después de seis meses | Cero interés |
| Reemplazamiento del préstamo 24-mes | 50 | 600 adeudados después de 12 meses | 50 gastos iniciales |
| Pago simple ruptura-even | 50 mensuales de reducción | Un mes | Ignora la diferencia de equilibrio |
Ejemplos educativos ficticios; términos reales, valores devengados y sanciones pueden diferir.
Use este ejemplo Abre el rotura de Refinance incluso con estas entradas.
Lea el saldo al lado del pago
En el horizonte de 12 meses, el préstamo original tiene cero equilibrio mientras que el reemplazo todavía tiene 600. Ambos tienen cero interés modelado, por lo que el ahorro de interés del horizonte después del costo de 50 es −50. El pago reducido proviene de un reembolso más lento, no más barato. A valores positivos, inspeccionar el interés a través del horizonte y los saldos restantes, así como el interés por la vida. Un plazo más largo puede oscurecer el costo cuando sólo se compara la instalación.
Compruebe los términos de pago y refinanciamiento efectivos
Confirme las penas de pago anticipado, cómo se aplican los fondos adicionales y si los gastos de cierre se pagan por adelantado o se financian. Esta herramienta de refinanciamiento los trata como efectivo inicial, por lo que los costos financiados requieren un escenario diferente. Compare las reglas de accrual y de pago final con el horario modelado. Utilice el resultado para identificar preguntas para hacer sobre una oferta, no como una recomendación profesional que un refinanciamiento debe proceder.