مدفوعات القروض، مدير إضافي، إعادة تمويل
مقارنة الجداول الزمنية للدفع والأرصدة المتبقية دون تأخير في تحقيق وفورات في التدفقات النقدية من أجل خفض مجموع التكاليف.
تسجيل افتراضات العقد
وتستخدم الأدوات الثابتة سعر فائدة سنوي رمزي مقسم إلى اثني عشر دفعة نهاية شهرية وفوائد مقسومة بنسبة مئوية. وهي تستبعد الرسوم والضرائب والتأمين والاستحقاقات اليومية والمعدلات المتغيرة ما لم تُدخل تكاليف إعادة التمويل الأولية المنفصلة. اقرأ العقد الفعلي وتمييز سعر الفائدة بالمذكرة عن منطقة APR التي تشمل تكاليف أخرى. النموذج هو جدول زمني قابل للاستنساخ، وليس اقتباسا من المقرض.
بناء جدول رئيسي بسيط فقط
المدير 1,200 المعدل السنوي الصفري والفترة المتبقية سنة واحدة في حساب سعر الصرف الثابت. المبلغ الشهري هو 100 الفوائد الإجمالية صفر والتوازن واضح بعد 12 شهور. في أداة الدفع الإضافي، تضاف 100 كل شهر. يصبح الدفع 200 والرصيد واضح في ستة أشهر، لا تزال بلا فائدة. والمدفوعات الإضافية بالأسعار الإيجابية يمكن أن تقلل من الفوائد، ولكن فقط إذا سمح بها وتطبيقها كنموذج.
مقارنة بفترة استبدال أطول
For the refinance example, keep principal 1,200 والمعدلان كلاهما صفر. المصطلح الحالي هو سنة واحدة؛ والمصطلح الجديد هو سنتين؛ وتكاليف الإغلاق 50 أفق المقارنة 12 شهور. المدفوعات الجارية 100 والمدفوعات البديلة 50. تقديم تقارير مبسطة عن نهاية الخدمة لمدة شهر واحد 50 التخفيض الشهري 50 التكلفة الأولى. وهذا طريق مختصر للتدفق النقدي، وليس النتيجة الاقتصادية الكلية.
| السيناريو | المدفوعات الشهرية | الرصيد المدفوع أو الأفقي | الفائدة/الكلفة |
|---|---|---|---|
| القرض الأصلي الذي لا يساوي 12 شهرا | 100 | دفعة بعد 12 شهرا | صفر الفائدة |
| إضافة 100 شهر إضافي | 200 | دفعة بعد ستة أشهر | صفر الفائدة |
| قرض صفري لمدة 24 شهرا | 50 | 600 ما زال مدينا بعد 12 شهرا | 50 تكلفة أولية |
| إجازات سداد بسيطة | 50 التخفيض الشهري | شهر واحد | تجاهل الفرق في التوازن |
أمثلة تعليمية وهمية؛ ويمكن أن تختلف المصطلحات الفعلية والاستحقاقات والعقوبات.
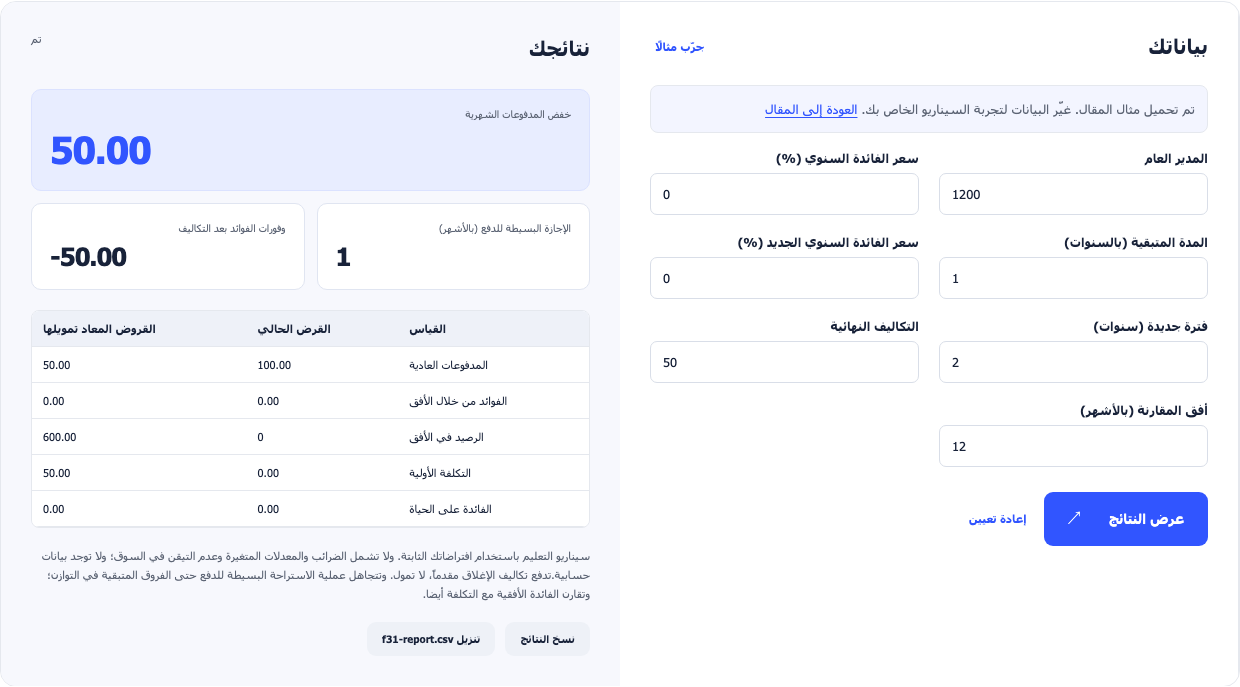
استخدم هذا المثال يفتح الباب أمام إعادة تمويل هذه المدخلات.
اقرأ الرصيد بجانب الدفع
وفي أفق الـ 12 شهراً، يكون للقرض الأصلي رصيد صفري بينما لا يزال الاستبدال يبلغ 600. وكلاهما ليس لهما فائدة نموذجية، لذا فإن وفورات الفائدة في الأفق بعد الـ 50 تكلفة هي −50. ويأتي انخفاض المدفوعات من بطء السداد الرئيسي، وليس الاقتراض الأرخص. وبمعدلات إيجابية، تفتش الفوائد من خلال الأفق والأرصدة المتبقية فضلا عن الفائدة على مدى الحياة. والأجل الأطول يمكن أن يحجب التكلفة عندما يقارن التركيب فقط.
التحقق من معدلات السداد الفعلية وإعادة التمويل
فرض عقوبات مسبقة على الدفع، وكيفية تطبيق أموال إضافية، وما إذا كانت تكاليف الإغلاق مدفوعة مقدما أو ممولة. وهذه الأداة لإعادة التمويل تعاملها على أنها نقدية أولية، ولذلك فإن التكاليف الممولة تتطلب سيناريو رئيسي مختلف. يمكنك أن تقارن قواعد الاستحقاق و الدفع النهائي مع الجدول الزمني. ويمكنكم أن تستخدموا النتيجة لتحديد الأسئلة التي ستطرح بشأن عرض ما، وليس كتوصية مهنية بأن يجري إعادة التمويل.