كيفية حساب عتبة الشحن الحر باستخدام هامش المساهمة
حساب الحد الأدنى الاقتصادي للشحن الحر، والتحقق من السلال والخصمات المختلطة، وقياس النتيجة بما يتجاوز متوسط قيمة النظام.
تحديد ما يجب أن تدفعه العتبة
وعتبة الشحن الحر هي قاعدة لقيمة النظام بالنسبة للزبائن، ولكن غرضها المالي يحتاج إلى تعريف منفصل. اختر معدل مساهمة البضائع المتاح قبل الشحن وسجلت تكاليف الصلاحية الثابتة ثم اختار المبلغ الذي تريده بعد ذلك. حافظ على ضريبة المرور من إيرادات البضائع المحتفظ بها. لا تسحب نفس نفقات الشحن داخل الهامش ومرة أخرى كتكاليف منفصلة. ويوفر جهاز الحساب أرضية اقتصادية في إطار هذه الافتراضات. ولا يزال أفضل عرض للزبائن يعتمد على تكوين السلة، ووجهات التسليم، والسلوك الشرائي الملاحظ.
حساب 80 عتبة من سلة الخرسانة
البضائع المقترحة تساهم 35% الإيرادات قبل الشحن وشحنة الإنجاز الثابتة. تكاليف الشحن 7 تكاليف الإنجاز 3 وتريد 18 تبقى حسب الطلب. أدخل تلك القيم مع سلة متوسطة 60 في حاسبة خط الشحن الحر. العتبة هي 80 لأن 7 + 3 + 18) ÷ 0.35 متساوية 80. بهذه القيمة السلة، تسهم البضائع 28 الاستهلاك والشحن زائداً 10 مغادره 18. الفجوة من متوسط السلة الحالي هي 20. وتصف هذه الفجوة الحسابية، وليس التنبؤ بإنفاق العملاء.
| سلة المشتريات | المساهمة في 35% | بعد الشحن 7 + الوفاء 3 |
|---|---|---|
| 60 | 21 | 11 |
| 80 | 28 | 18 |
| 100 | 35 | 25 |
ويبقى المعدل والتكاليف الثابتة ثابتين هنا. وقد يغيرها مزيج من الخصم والوجهات.
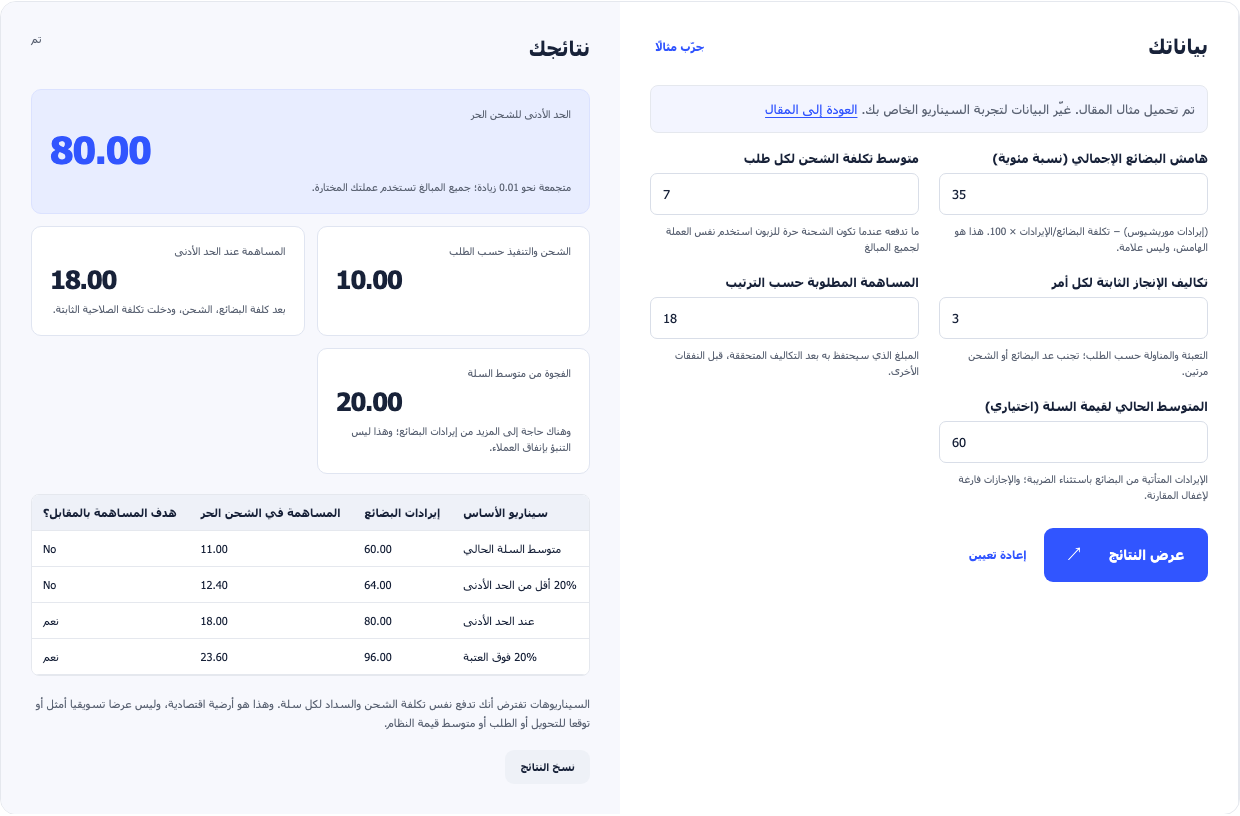
استخدم هذا المثال يفتح عتبة الشحن الحر بهذه المدخلات.
اختبار المواد الزبائن قد تضيف
لا يضمن وصول قيمة الطلب إلى 80 الاحتفاظ بمعدل المساهمة المفترض 35%. إذا أضاف العميل منتجًا منخفض الهامش، فقد ينخفض معدل مساهمة السلة المجمعة. عند 25%، تتطلب التكاليف نفسها وهدف المساهمة المتبقية نفسه إيرادات بضاعة مقدارها 112. وفي المقابل، قد تحسن إضافة مرتفعة الهامش اقتصاديات السلة. استخدم حاسبة هامش المساهمة لمراجعة منتجات ممثلة، ثم أنشئ سلالًا واقعية من بيانات الطلبات. انظر إلى المنتجات التي تقع أسفل الحد المقترح بقليل، لأن سلالها هي الأرجح تغيرًا عندما يحاول العملاء التأهل.
الخصومات المطبقة قبل التحقق من الاقتصاد
سلة ملصقة 80 قبل أن يحتفظ الخصم بأقل من 80 في الإيرادات بعد ذلك. على سبيل المثال(أ) 10% تخفيض الخصم 80 السلة إلى 72. بموجب المبسط 35% المعدل 72 المنتجات 25.20 قبل دخول الشحن والإيفاء، المغادرة 15.20 بدلاً من 18. ويمكن أن تكون المساهمة الفعلية أقل إذا بقيت تكاليف المنتجات ثابتة بينما تسقط الإيرادات. دولة ما إذا كانت قاعدة مؤهلات العملاء تستخدم مبلغاً قبل الحساب أو بعد الحساب، وتحسب الإيرادات المحتفظ بها بصورة منفصلة. تحقق من وضعات المنصات و نتيجة الفحص العرضي بدلاً من افتراض تطابق تلك التعاريف.
الوجهات المنفصلة وتكاليف الشحن
تكلفة شحن واحدة يمكنها إخفاء أوامر باهظة الثمن. يمكنك أن تعيد النظر في الوجهات القريبة والنائية والمنتجات السائبة والسلال التي تعبر وزن ناقل أو حدود حجم الطرد. وقد يؤدي بند إضافي إلى زيادة الشحن البحري من 7 إلى 12، وتغيير العتبة إلى نحو 94.29 على نفس الهامش والإسهام المرغوب فيه. وتجمع هذه النتيجة إلى مبلغ غير موحد. قد تحتاج إلى عروض مختلفة لمناطق أو منتجات مختلفة. وتؤثر ملامح السفن وقواعد الأسعار في التنفيذ، وبالتالي اختبار تركيبات التفتيش الفعلية بعد تشكيل قاعدة بدلاً من الاعتماد فقط على سيناريو جدول أعمال.
الاستخدام AOV كوصف للأوامر الملاحظة
تقسم حاسبة متوسط قيمة الطلب إيرادات الطلبات، وفق تعريف متسق، على عدد الطلبات. وهي لا تحدد الربح ولا تفسّر أسباب الشراء. لنفترض أن المتوسط ارتفع من 60 إلى 80 بعد العرض، بينما انخفضت الطلبات المكتملة من 100 إلى 70. تنخفض الإيرادات من 6,000 إلى 5,600 رغم ارتفاع AOV. إذا أصبح مزيد من العملاء مؤهلين للشحن المدعوم، فتحتاج المساهمة إلى مراجعة إضافية. قارن عدد الطلبات، والإيرادات المحتفظ بها، وتكاليف تنفيذ الطلبات، والمساهمة عبر فترات قابلة للمقارنة. ارتفاع متوسط السلة ملاحظة ضمن هذه المراجعة، وليس خلاصتها.
الاحتفاظ بتكاليف الاقتناء في شيك منفصل
ولا يزال الـ 18 بعد الشحن متاحا للنفقات التي لم تدرج في النموذج. إذا كنت بحاجة إلى إعلانات مدفوعة للحصول على الأمر، أن الإنفاق يقلل المبلغ المتبقي. يمكنك استخدام جهاز حاسبة ROAS مع ايرادات السلة والتكاليف ذات الصلة لكل أربعة أشهر لتقدير سقف الإعلانات. وتحتاج النفقات العامة الثابتة أيضا إلى تمويل. تجنب وضع علامة على الكسب الصافي للناتج العتباتي ما لم يتم بالفعل إدراج كل النفقات ذات الصلة والقاعدة المحاسبية مناسبة. تسمية النتيجة بدقة تجعل من الأسهل مقارنة العرض بسياستك العادية للشحن.
بناء استعراض مكرر لشحن الشحن
وفر تعريف الهامش، ومدخلات التكلفة، والعتبة المختارة، والسلال التمثيلية قبل البدء. التحقق من قاعدة الدخول باستخدام عربة مؤهلة، وعربة أسفلها مباشرة وعربة مخفضة في كل منطقة شحن ذات صلة. وبعد بدء التشغيل، مقارنة إعانات النقل البحري الملاحظة والإسهام بالافتراضات الأصلية. التحقق مما إذا كان الزبائن يضيفون منتجات مفيدة أو يتخلون عن أوامر الشراء أو ينتقلون من فترات لاحقة. عدل نموذج التكلفة عندما تتغير الحزمة الفعلية. الحسابات تساعدك على تحديد عرض يمكن دعمه مالياً للاختبار؛ والدليل من الأوامر المنجزة يخبرك ما إذا كان هذا العرض يحقق النتيجة المنشودة.